Robos en playas de estacionamiento: por qué el cartel “no nos responsabilizamos” no libera al comercio

Aunque muchos shoppings, hipermercados y grandes comercios exhiben carteles donde advierten que no se responsabilizan por robos o daños, la jurisprudencia argentina ha consolidado un criterio ampliamente favorable a la responsabilidad de los establecimientos. El Dr. Javier Mendíaz analiza los fundamentos legales del deber de custodia, las pruebas relevantes ante un siniestro y los criterios que vienen aplicando los tribunales.

Es una escena conocida: al llegar a la playa de estacionamiento de un shopping o de un hipermercado, un cartel advierte que la empresa «no se responsabiliza por robos, sustracciones o daños» a los vehículos ni a lo que haya dentro. Sin embargo, esa leyenda, pensada para liberar de responsabilidad al comercio, hoy carece de eficacia jurídica. Tras más de tres décadas de evolución jurisprudencial, desde la aparición de los primeros grandes centros comerciales a fines de los ochenta, los tribunales argentinos coinciden en que quien ofrece estacionamiento gratuito para atraer clientes asume un deber de custodia, guarda y restitución, y debe responder objetivamente si el auto o su contenido son sustraídos.

“Quien genera una expectativa en un tercero está obligado a responder a la confianza que le ha sido depositada”

Este análisis recorre los argumentos que sostienen esa responsabilidad: la oferta a personas indeterminadas y la confianza que genera, el deber de seguridad como obligación de resultado y su anclaje en la Constitución Nacional, el Código Civil y Comercial y la Ley de Defensa del Consumidor. También explica por qué resultan irrelevantes la entrega de tickets o la concreción de una compra y cómo se flexibiliza la prueba a favor del consumidor.

Por el Dr. Javier Mendíaz (1)

La problemática en análisis comienza allá por fines de la década del ochenta con la aparición en nuestro país de los primeros grandes centros comerciales, continúa durante los noventa con la consolidación de ese tipo de emprendimientos y subsiste, lamentablemente, hasta nuestros días.

Es frecuente encontrar al ingreso de una  playa de estacionamiento de un shopping center, hiper o supermercado, carteles que indican leyendas tales como: “Estacionamiento gratuito. Uso exclusivo para clientes. Esta empresa no se responsabiliza por los robos, sustracciones y/o daños que puedan sufrir los vehículos, ni los objetos guardados en su interior”.  No obstante la existencia de estos carteles, podemos afirmar sin hesitación alguna que, a esta altura de la evolución jurisprudencial ocurrida en nuestro país, resulta prácticamente unánime el criterio que responsabiliza civilmente a los shopping centers y otros grandes centros comerciales, por robo y hurto de vehículos y del contenido de los mismos, estacionados en sus playas de estacionamiento, dejando de lado la pretendida exoneración de responsabilidad que pareciera desprenderse de los términos de dicha cartelería.  

“Se debe tener en cuenta que hechos de esta índole tienen lugar, generalmente, sin la presencia de testigos, lo que no puede ir en desmedro de la víctima”

En Rosario, ciudad donde resido, la ordenanza municipal 8.680 del año 2010 prohíbe expresamente la exhibición de carteles o tickets con leyendas que eximan de responsabilidad por los daños ocurridos en la guarda de vehículos, y exige que se coloquen carteles con el siguiente texto: “Esta playa de estacionamiento cuenta con un seguro total contra robo, incendio y cualquier daño que pudiese atentar contra la seguridad e integridad en los vehículos que aquí se estacionan”.  Cabe aclarar, liminarmente, que en las reclamaciones judiciales que se producen a raíz del tema que tratamos, generalmente la parte actora es una compañía aseguradora, que repitiendo lo abonado a su asegurado, conforme a lo expresamente dispuesto por el art. 80 de la Ley de Seguros, se subroga en sus derechos e inicia acciones a la empresa explotadora del centro comercial. 

Mucho se ha discutido sobre el fundamento de la obligación de responder de los shopping centers e hipermercados, en los casos que nos ocupan. La mayoría de la doctrina se inclina por caracterizar al vínculo nacido entre quien estaciona el rodado en la playa del centro comercial y el titular del emprendimiento, como contractual, discurriendo si se trata de un contrato típico o atípico, nominado o innominado. Algunos autores y fallos judiciales recurrieron por vía analógica a las figuras de los contratos de depósito, garage y a la locación de cosas y de servicios. 

Otros en cambio hicieron mayor hincapié en los criterios existentes en torno a la formación del consentimiento en este tipo de relaciones comerciales, adentrándose en el análisis y consecuencias jurídicas derivadas de las ofertas hechas a personas indeterminadas, al público en general o a grupos de personas y su aceptación por parte de los usuarios o consumidores. Pero más allá de todas estas posturas podemos decir que los argumentos más utilizados por los jueces para fundamentar la responsabilidad de los centros comerciales, son actualmente y en prieta síntesis los que enuncio a continuación.

“Generalmente y salvo casos de excepción, los centros comerciales, hipermercados o grandes centros comerciales son responsables civilmente por robo, hurto de los rodados y el contenido de los mismos, estacionados en sus playas de estacionamiento”

En virtud de que el ofrecimiento de estacionar gratuitamente en las playas aledañas al emprendimiento comercial no es altruista ni desinteresado sino que se efectúa con la intención de obtener ventajas económicas frente a otros establecimientos, aún cuando de hecho no se concretase la compraventa de mercaderías, nace para el oferente una obligación de guarda, custodia y restitución de los rodados allí estacionados. La jurisprudencia ha expresado al respecto que: “…La oferta indeterminada, pero determinable, es aceptada por quien estaciona su coche y éste, tiene derecho a una legítima expectativa creada de que será cuidado…”. Se debe asignar fuerza jurídica vinculante a lo que resulta de determinada situación creada, y se atribuye esa responsabilidad derivada de la confianza. Quien genera una expectativa en un tercero está obligado a responder a la confianza que le ha sido depositada. Dicha regla de interpretación sirve para pautar el contenido del contrato o la conducta a la que está compelido el deudor para el cumplimiento de las obligaciones creadas por el contrato: “La regla de la buena fe es determinante para suplir, integrar, y corregir el contenido del negocio, en función calificadora e integradora…” (“Avallone, Martin David c/ Dia Argentina S.A. s/ demanda de derecho de consumo”. C.A.CIV. y COM. de Santa Fe (Sala I), 28/04/2022.  Este deber de custodia, guarda y restitución tiene sustento en los artículos 1356 y 1375 del Código Civil y Comercial de la Nación y por tanto, el centro comercial para eximirse del mismo, debe demostrar el quiebre del nexo causal, la fuerza mayor, el hecho de un tercero por quien no se debe responder o el hecho del acreedor.  Agrega Boretto al respecto que “….En tales condiciones, resulta irrelevante la falta de control en la entrada y la salida de vehículos, la inexistencia de barreras y de otros recaudos, tales por caso, tomar nota del número de la patente, entregar ticket, comprobantes del horario de ingreso y egreso, pues predica la ausencia de un adecuado control y una notoria negligencia en el cumplimiento de las obligaciones que le competen, resultando operativa la regla que dispone que nadie puede alegar su propia torpeza … El hecho de que, para prever el robo de los vehículos depositados en la playa de estacionamiento, el supermercado demandado haya contratado un seguro, implica de su parte un inequívoco reconocimiento del deber de prestar custodia, con la consiguiente responsabilidad en caso de daños o sustracciones de los rodados de los usuarios». (Boretto Mauricio, «Responsabilidad empresaria: shopping centers y supermercados. Estacionamiento gratuito. Cláusulas exonerativas de la responsabilidad: ineficacia» publicado en: LLGran Cuyo 2001, 385).

“Resultan irrelevantes a los fines de intentar exonerarse de responsabilidad, la expedición o no de tickets de acceso a las playas, así como la efectiva materialización de la compra en el centro comercial”

Existe en los casos que nos ocupan, un deber de seguridad objetivo de los hipercentros comerciales en la custodia y guarda de los vehículos estacionados en sus playas de estacionamiento. Este deber importa una obligación de resultado, por cuanto no se satisface con la simple diligencia en el cuidado, sino que lo requerido es el resultado mismo, es decir, que quien concurre al establecimiento pueda salir de éste indemne en su persona y en sus cosas. Este deber emerge de los arts. 42 de la Constitución Nacional, 5 y 6 de la ley 24.240, y del art. 9 del CCyC que consagra el principio de buena fe. Tal deber impone -en nuestro caso al centro comercial- a no exponer a quien deja su rodado en su playa de estacionamiento, a un estado de riesgo, o a sufrir daños en sus bienes, persona o integridad, debiendo responder objetivamente en caso de incumplimiento por los daños ocasionados. Se trata en palabras de Lorenzetti “… de una relación de consumo (art.1092 del CC y Comercial) causada en un servicio del cual se hace consumo final (arts. 1º y 2º, ley 24.240) y arts. 1092 y 1093, CCy C) y que tiene un componente de custodia al cual se aplican las reglas del depósito (art. 1375 del CCy C.)”.

“En materia probatoria, si bien no rige la inversión de la carga de la prueba, dado lo dificultoso que resulta en estos casos la demostración de los hechos controvertidos, los tribunales utilizan criterios de mayor flexibilización en favor de los consumidores”

Se debe tener en cuenta que hechos de esta índole tienen lugar, generalmente, sin la presencia de testigos, lo que no puede ir en desmedro de la víctima. Conforme lo disponen la mayoría de los códigos procesales, sin bien la carga de la prueba corresponde a la parte que afirma la existencia de un hecho controvertido, en estos casos resulta de aplicación el artículo 53 de la Ley 24.240, que si bien no consagra la inversión de la carga de la prueba ni que el consumidor esté exento de actividad probatoria alguna, impone al proveedor del servicio -en nuestro caso el shopping center- una carga de colaboración en la dilucidación de la verdad objetiva, que importa el deber de aportar elementos de prueba que tenga en su poder. También resulta aplicable, la teoría de las cargas probatorias dinámicas, que impone al proveedor -cuando está en mejores condiciones de producir pruebas- una carga probatoria más agravada que a su contraparte. Resultan de importancia para la prueba del hecho, la denuncia policial, la requisitoria al centro comercial de las cámaras de videovigilancia, si las tuviera, los tickets de ingreso a la playa, los comprobantes de compra, el pago de la indemnización por parte de la aseguradora, fotografías de vestigios de forzamiento de aquellos elementos o soportes que sujetaran la cosa robada, entre otros. 

Finalmente y a modo de conclusión diré que: 

a) Generalmente y salvo casos de excepción, los centros comerciales, hipermercados o grandes centros comerciales son responsables civilmente por robo, hurto de los rodados y el contenido de los mismos, estacionados en sus playas de estacionamiento. 

b) La existencia de cartelería con leyendas que pretenden exonerar de responsabilidad a los centros comerciales, carecen de eficacia jurídica. 

c) Resultan irrelevantes a los fines de intentar exonerarse de responsabilidad, la expedición o no de tickets de acceso a las playas, así como la efectiva materialización de la compra en el centro comercial. 

d) La normativa aplicable para fundamentar la responsabilidad de los centros comerciales emerge del art. 42 de la Constitución Nacional, arts. 9, 1092, 1093, 1356 y 1375, entre otros, del Código Civil y Comercial de la Nación, y de las disposiciones de los arts. 1, 2, 5 y 6, entre otros de la Ley de Defensa del Consumidor 24.240. 

e) En materia probatoria, si bien no rige la inversión de la carga de la prueba, dado lo dificultoso que resulta en estos casos la demostración de los hechos controvertidos, los tribunales utilizan criterios de mayor flexibilización en favor de los consumidores, resultando de aplicación, especialmente, el art. 53 de la Ley 24.240 y la teoría de las cargas probatoria dinámicas. 
Fuente https://asegurandodigital.com.ar/

El futuro de la cobranza en seguros: de un proceso operativo a una ventaja competitiva

Durante mucho tiempo, la cobranza fue tratada en las aseguradoras como un proceso de retaguardia. Necesario, invisible, medido por su capacidad de no generar problemas. Un área que hacía bien su trabajo cuando nadie hablaba de ella. Esa lectura, que fue razonable durante décadas, hoy está quedando atrás. Por primera vez en mucho tiempo la cobranza está dejando de ser un centro de costos para convertirse en un centro de decisiones. Y las aseguradoras que estén leyendo bien ese cambio van a tener una ventaja concreta sobre las que sigan pensándola como una tarea administrativa.

Hay cuatro fuerzas que están empujando esta transformación. Vale la pena mirarlas por separado, porque cada una habilita algo distinto.

La primera es la interoperabilidad. Hasta hace no mucho, cobrar por múltiples canales significaba integrar múltiples proveedores por separado: cada adquirente con su formato de archivo, cada banco con su calendario de presentaciones, cada gateway con su documentación. La complejidad operativa era tan alta que muchas aseguradoras eligieron simplificar concentrándose en dos o tres canales, aun sabiendo que estaban dejando cobros por el camino. Hoy esa lógica se invirtió. Las plataformas de orquestación permiten conectar la totalidad del stack de cobranza (tarjetas de crédito, débito, prepagas, CBU multi-banco, redes locales) bajo una sola API. La aseguradora deja de elegir “por dónde cobra” y empieza a elegir “por dónde cobra mejor cada pago”. Ese cambio, aparentemente técnico, redefine la estrategia comercial: pólizas que antes no eran viables porque el asegurado no tenía el medio de pago “estándar” pasan a ser cobrables.

La segunda es la automatización con criterio. La palabra automatización se usa desde hace años y perdió filo. En cobranza, la diferencia hoy no está entre procesos manuales y automatizados, sino entre automatizaciones ciegas y automatizaciones con criterio. Reintentar cada 5 días es automatización. Reintentar según el motivo del rechazo, el comportamiento histórico del medio de pago y la probabilidad de éxito por gateway también lo es. Pero el impacto en la recaudación es radicalmente distinto. La aseguradora que confunde ambas cosas termina invirtiendo en tecnología para ejecutar más rápido decisiones equivocadas.

La tercera es la inteligencia sobre el dato. Cada intento de cobro genera información: qué tarjeta funciona a qué hora, qué banco responde mejor a qué motivo, qué patrón de rechazo antecede a una baja voluntaria, qué combinación de medio de pago y perfil de asegurado tiene la retención más alta. Toda esa información, agregada y modelada, permite tomar decisiones que hasta hace poco se tomaban por intuición: ajustar la fecha de débito por segmento, anticipar rechazos antes de que ocurran, priorizar la reactivación de un asegurado antes de perderlo. La cobranza pasa a alimentar decisiones que exceden a la propia cobranza. Se vuelve una fuente de inteligencia comercial.

La cuarta es la IA aplicada al ciclo completo. En operaciones, atención al cliente y back office ya no hablamos de casos de uso experimentales: hablamos de tareas que se ejecutan mejor con modelos que sin ellos. Clasificación automática de motivos de rechazo, detección temprana de patrones de fraude, comunicación proactiva al asegurado en el momento exacto en el que hay que actualizar la tarjeta, redacción asistida de respuestas a reclamos. Ninguna de estas cosas reemplaza el criterio humano; todas liberan tiempo del equipo para dedicarlo a lo que efectivamente requiere ese criterio.

Cuando estas cuatro fuerzas se combinan, la cobranza deja de parecer una función administrativa. Empieza a parecerse a lo que en otras industrias llaman revenue operations: un área que impacta al mismo tiempo en la recaudación, la retención, la relación con el cliente y la rentabilidad por póliza. Los números que vemos son consistentes con esa lectura: cuando una aseguradora combina orquestación multi-gateway, reintentos con criterio y validación en el alta, la recaudación mejora en el orden del 10% sin cambiar el producto ni la cartera. No es un cambio marginal. Es la diferencia entre un trimestre bueno y uno mediocre.

La pregunta estratégica, entonces, no es si la cobranza va a cambiar. Ya está cambiando. La pregunta es si cada aseguradora va a acompañar ese cambio construyendo capacidades internas y apalancándose en socios especializados, o si va a llegar tarde y descubrir, en algún cierre trimestral futuro, que sus competidores están cobrando más con los mismos asegurados.

En seguros, donde el negocio se sostiene sobre la permanencia y la eficiencia operativa, esa diferencia no es un detalle. Es el negocio.

Fuente https://100seguro.com.ar/

Del “seguro de vida” al “seguro para vivir”

En el 19° Seminario Internacional de Seguros de Vida y de Retiro, que se realizó el jueves 3 de septiembre y fue organizado por la Asociación Civil de Aseguradores de Vida y Retiro de la República Argentina (AVIRA), Gustavo Leança, el Director for Insurance – Business Consulting de Capgemini Brasil, presentó un estudio a partir del cual se propone un cambio de concepto: del “seguro de vida” al “seguro para vivir”, replanteando la cobertura de forma que se vuelva relevante para las personas menores de 40 años. Todo Riesgo dialogó con el ejecutivo sobre el tema.

– ¿A qué velocidad se acentúan las tendencias demográficas?

– Las tendencias demográficas se están acelerando de manera sin precedentes. Según el informe World Insurance Report Life 2026, la población mundial de 60 años o más representará el 22% de la población global en 2050, frente al 15% en 2025 y apenas el 8% en 1975. Al mismo tiempo, la población menor de 30 años se mantendrá prácticamente estable en términos absolutos entre 2025 y 2050.

Además, el informe de World Insurance Report P&C señala que la relación de dependencia global aumentará del 16 al 26% para 2050, lo que implica un incremento del 63% en la carga de personas mayores sobre la población en edad de trabajar.

En síntesis, el envejecimiento poblacional ya no es una tendencia gradual, sino una transformación estructural que está redefiniendo los mercados, el crecimiento económico y los modelos de protección financiera.

Seguro para la vida

– ¿El estímulo a las suscripciones de seguros de vida aumenta la participación de la aseguradoras de vida en la cobertura en el mundo?

– El informe World Insurance Report Life 2026 concluye que el simple estímulo a la contratación de seguros de vida tradicionales no será suficiente para aumentar de forma significativa la participación de las aseguradoras de vida en la cobertura y en la cartera financiera de los consumidores. De hecho, de 2007 a 2022, la participación del seguro de vida dentro de las carteras individuales de inversión cayó un 23%, mientras que la participación de las acciones aumentó un 31%.

Sin embargo, existe una oportunidad relevante: el 68% de los menores de 40 años considera que el seguro de vida es importante para su seguridad financiera futura, pero las propuestas de valor actuales no responden a sus necesidades.

El estudio sostiene que las aseguradoras pueden recuperar relevancia y aumentar su participación si evolucionan desde el concepto tradicional de “seguro de vida” hacia “seguro para la vida”, incorporando beneficios en vida (living benefits), bienestar, acumulación patrimonial, flexibilidad y servicios integrados. Por lo tanto, el crecimiento de la cobertura mundial dependerá menos de incentivar la compra de productos tradicionales y más de rediseñar la propuesta de valor para ofrecer beneficios tangibles durante toda la vida del cliente.

Seguridad financiera

– ¿En qué medida la mayor productividad puede compensar la insuficiencia del ahorro para la vejez?

– Los informes indican que la mayor productividad contribuirá a mitigar parte del impacto económico del envejecimiento y de las menores cantidades de jóvenes, pero no resolverá por sí sola el desafío del ahorro previsional.

Según el informe de P&C, la producción por trabajador podría aumentar alrededor de un 50% a nivel global hacia 2050 gracias a la automatización, la inteligencia artificial y otras tecnologías avanzadas. No obstante, el informe de vida proyecta que el crecimiento del PIB mundial se desacelerará a una tasa anual compuesta de apenas 2,2% hasta 2050, reflejando los efectos de una población más envejecida y de menores tasas de crecimiento de la fuerza laboral.

En consecuencia, una mayor productividad puede ayudar a sostener el crecimiento económico y reducir parte de la presión fiscal derivada del envejecimiento, pero no sustituye la necesidad de ahorro privado, acumulación de patrimonio y soluciones de previsión. Precisamente por ello, el informe destaca la oportunidad para las aseguradoras de desarrollar productos que combinen protección, acumulación de riqueza y beneficios en vida, ayudando a las nuevas generaciones a construir seguridad financiera para la jubilación.

Fuente https://todoriesgo.com.ar

Cambios clave en los Seguros de Salud: La SSN garantiza la continuidad médica pero avala la exclusión de preexistencias

A través de la Resolución 258/2026, el organismo comandado por Guillermo Plate modificó el Reglamento General de la Actividad Aseguradora. El objetivo: blindar a los pacientes bajo tratamiento activo y, al mismo tiempo, dar previsibilidad técnica al mercado sobre el riesgo asumido.

través de la Resolución 258/2026, el organismo comandado por Guillermo Plate modificó el Reglamento General de la Actividad Aseguradora. El objetivo: blindar a los pacientes bajo tratamiento activo y, al mismo tiempo, dar previsibilidad técnica al mercado sobre el riesgo asumido.

La Superintendencia de Seguros de la Nación (SSN) pateó el tablero regulatorio en un ramo que siempre genera debates sensibles: los seguros de salud. Mediante la Resolución Sintetizada 258/2026, publicada este 22 de junio en el Boletín Oficial, la autoridad de contralor introdujo modificaciones sustanciales en el Reglamento General de la Actividad Aseguradora (RGAA) que impactan de lleno tanto en la letra chica de las pólizas como en la operatividad de las compañías.

La norma, que lleva la firma del Superintendente Guillermo Plate, busca equilibrar la balanza entre dos necesidades críticas: la protección del derecho a la salud del asegurado y la ecuación técnico-financiera de las aseguradoras.

A continuación, desglosamos los dos ejes centrales de esta medida que ya entró en vigencia.

1. Continuidad asistencial: los tratamientos en curso no se tocan

El cambio más fuerte aparece en la sustitución del apartado A.2.3. del Anexo del punto 23.2 inciso a) del RGAA. A partir de ahora, en aquellas coberturas de salud bajo la modalidad prestacional (donde la aseguradora brinda el servicio médico a través de una cartilla en lugar de un reintegro dinerario), las reglas para modificar la red de prestadores se vuelven sumamente estrictas.

  • Derecho adquirido: Las compañías deberán garantizar, de forma obligatoria, la continuidad de la atención para aquellos asegurados que ya se encuentren bajo tratamiento médico o cuenten con un diagnóstico confirmado.
  • El costo, a cargo de la aseguradora: Si la compañía decide dar de baja, sustituir o modificar los sanatorios, clínicas o profesionales de su red, esto no podrá dejar zonas desatendidas ni bloquear el acceso al servicio.
  • Equivalencia: Para cumplir con esto, la aseguradora tendrá que arbitrar los medios para ofrecer prestadores de «similares características» y, un dato no menor para las finanzas del sector, deberá asumir cualquier costo adicional derivado de este cambio.2. Preexistencias: luz verde a las exclusiones (tanto individuales como colectivas)

Para compensar las exigencias del primer punto y dotar de previsibilidad al negocio, la resolución introduce una aclaración fundamental en el punto 2 del apartado modificado.

La SSN determinó que, debido a las características técnicas y particulares de los seguros de salud, se permite contemplar la exclusión por enfermedades preexistentes. La novedad es que la norma aclara explícitamente que esto aplica tanto para pólizas colectivas (corporativas o de afinidad) como individuales.

Con esto, el regulador valida una herramienta técnica esencial para el mercado: evitar la «antiselección de riesgos» (que una persona contrate el seguro sabiendo que ya padece una patología costosa), protegiendo la mutualidad del fondo que sostiene al resto de los asegurados.

Vigencia e impacto en el mercado

La norma comenzó a regir a partir de hoy, 22 de junio de 2026, coincidiendo con su publicación oficial. Además de los cambios en salud, el Artículo 1º eliminó de forma técnica el primer punto del apartado A.2.1 del mismo anexo, obligando a una reenumeración general del texto.

Para el mercado de seguros, esta resolución marca una hoja de ruta clara. Por un lado, eleva la vara en la calidad de servicio y la responsabilidad contractual de las aseguradoras frente a los pacientes vulnerables. Por el otro, les otorga el respaldo normativo necesario para diseñar y tarificar sus productos de salud con exclusiones de preexistencias claras, un reclamo histórico del sector para mantener la sustentabilidad del ramo.

Acceda a la Resoluciòn completa aquí: 258 BO.pdf 

IA agéntica: la nueva evolución de la inteligencia artificial en seguros

Referentes de aseguradoras, tecnología y canales analizaron en Tecnoestrategas 2026 el avance de la IA agéntica y su impacto en el negocio asegurador, en un panel moderado por bdt global.

La inteligencia artificial agéntica se ubicó en el centro del debate en Tecnoestrategas 2026, realizado el 13 de agosto en el Sheraton Hotel. Referentes de aseguradoras, empresas de tecnología y canales compartieron experiencias y distintas miradas sobre los cambios que la IA está generando en la industria.

El panel estuvo integrado por Mario Cuniberti, Senior Director Solution Engineering de Salesforce; Germán Staricco, CIO de Meridional Seguros; Juan López, CEO & Co-Founder de American Pass; José Niro, Data & Analytics, IA y CRM Senior Manager de La Caja; y Adrián Lasso, socio de Baufest y miembro de CESSI. La moderación estuvo a cargo de Aldo Kazakevich, CEO de bdt global.

Al abrir la conversación, Kazakevich puso en perspectiva cuánto cambió el debate sobre inteligencia artificial en apenas un año. Recordó que, en la edición anterior, la discusión estaba centrada en cómo comenzar a aplicarla, mientras que hoy el foco está puesto en su capacidad para transformar los negocios.

Una de las claves para entender ese cambio apareció en la intervención de Mario Cuniberti, quien explicó la diferencia entre una IA generativa que sugiere y una IA agéntica capaz de actuar. Para graficarlo, tomó como ejemplo la gestión de un siniestro: mientras que antes la IA podía generar un resumen del caso para un empleado, hoy un agente puede recibir la denuncia, validar información y avanzar sobre distintas etapas del proceso, bajo las reglas definidas por la compañía.

Cuniberti identificó tres elementos que hicieron posible esta evolución: la disponibilidad de los datos, la confianza y gobernanza, y una metodología orientada a casos de uso concretos y KPIs de negocio.

La aplicación concreta de este modelo ya muestra resultados en la región. Cuniberti presentó el caso de Tobías, el agente de Zurich Chile, desarrollado para atender consultas de clientes y prospectos y escalar a una persona cuando no puede resolverlas. Implementado en cinco semanas, alcanzó un 85% de resolución autónoma de consultas, redujo un 10% el volumen de llamadas al contact center y registró un incremento del 23% en el NPS.

La conversación también abordó el impacto de la tecnología en los canales. Juan López, CEO & Co-Founder de American Pass, explicó que las herramientas tecnológicas permiten concentrar tareas que hoy demandan tiempo al productor, como buscar información en distintos portales, cotizar en diferentes compañías, comparar coberturas o gestionar cobranzas.

López también señaló que uno de los desafíos está en el cambio de hábitos y en acompañar a los productores en la incorporación de estas herramientas:

“El gran cambio va a estar dado en que el productor asesor se va a encontrar con muchísimo más tiempo para poder vender, para poder asesorar, para poder fortalecer la relación con el cliente, que es ahí donde considero que va a aportar muchísimo valor”.

Desde las aseguradoras, José Niro, Data & Analytics, IA y CRM Senior Manager de La Caja Seguros, compartió algunas de las iniciativas de inteligencia artificial que la compañía viene desarrollando como parte del Grupo Generali. Entre ellas mencionó el análisis end-to-end de fraude, donde observan uno de los mayores impactos económicos, y los canales conversacionales, como el chatbot Leticia, cuyo impacto se mide principalmente sobre la experiencia del cliente.

Niro también destacó el trabajo que están realizando en upskilling y reskilling de los equipos y en gobierno de inteligencia artificial, como parte de un proceso que ya no queda circunscripto al área de Tecnología:

“Hace años que hablamos de gobierno de datos; hoy le sumamos el gobierno de inteligencia artificial. Y esto no es una definición netamente de TI: participan Riesgos, Legales, Compliance y las áreas de negocio”.

La transformación de los modelos de operación fue otro de los temas del encuentro. Adrián Lasso, socio de Baufest y miembro de CESSI, planteó que la inteligencia artificial no representa solamente la incorporación de una nueva herramienta, sino un nuevo paradigma que lleva a las organizaciones hacia un modelo operativo híbrido: humano, agéntico e IA.

Según explicó, este proceso requiere integrar los datos con el conocimiento sobre cómo opera cada organización y desarrollar nuevas capacidades en las personas. En materia de adopción, destacó la necesidad de involucrar al equipo directivo y al CEO, establecer un plan estratégico con KPIs, desarrollar un gobierno de IA y trabajar sobre la gestión del cambio:

“Con la transformación digital el foco estaba en la ejecución, ejecutar bien y rápido. Ahora el valor y la diferenciación va a estar en decidir bien y rápido”.

Para Germán Staricco, CIO de Meridional Seguros, el cambio también está ocurriendo dentro de las propias áreas de Tecnología. Durante el panel explicó que actividades como la documentación y determinados desarrollos que antes podían demandar semanas comenzaron a resolverse en días o incluso horas.

Staricco señaló que IT dejó de ocupar únicamente un lugar de soporte y comenzó a participar directamente en las discusiones del negocio. También explicó que la compañía comenzó a analizar con mayor detalle los casos de IA: cuál es su objetivo, si cuenta con los datos necesarios, qué riesgos involucra y hasta dónde permitir la autonomía de los agentes:

“Nuestra área de IT en general ya dejó hace mucho tiempo de ser un área de soporte. Hoy nos vemos que somos un actor clave para poder resolver un montón de procesos y hasta a veces poder sentarnos en la mesa de distintos negocios para poder brindar soluciones”.

Datos, procesos, gobierno, personas y nuevas formas de trabajo atravesaron la conversación. Hacia el cierre, Kazakevich puso el foco en la dimensión estratégica del cambio: la IA ya no es una conversación exclusiva de ecnología. Datos, procesos, personas y negocio forman parte de una misma transformación, que exige repensar cómo las organizaciones generan valor, mejoran su eficiencia e impulsan su crecimiento.

Fuente https://100seguro.com.ar/

Innovar y digitalizar para una mejor toma de decisiones en el sector asegurador

Durante gran parte de la historia empresarial, las ventajas competitivas estuvieron asociadas a recursos escasos: capital, infraestructura, información. Quien accedía primero a ellos, obtenía una posición difícil de alcanzar para el resto.

Hoy, la situación es diferente. El capital circula. La tecnología se compra. La información se multiplica. Y, sin embargo, las diferencias de desempeño entre organizaciones continúan existiendo. La pregunta es por qué. La respuesta probablemente no esté en la cantidad de información disponible, sino en la capacidad para aprender de ella.

Durante años, cuando se hablaba de innovación, la conversación giraba alrededor de la tecnología: nuevos sistemas, nuevas plataformas, nuevas herramientas. La transformación parecía consistir en incorporar más capacidad tecnológica, pero la experiencia demostró algo distinto.

La tecnología no resuelve el problema central de una empresa. Lo expone porque, en el fondo, toda organización existe para tomar decisiones. Y la calidad de esas decisiones termina definiendo sus resultados mucho más que la calidad de sus sistemas.

Durante décadas, uno de los principales límites para decidir fue la falta de información. Hoy ocurre exactamente lo contrario. Nunca, las organizaciones tuvieron tantos datos disponibles y nunca fue tan evidente que la información, por sí sola, no resuelve la incertidumbre. La información reduce la incertidumbre, pero nunca elimina la necesidad de decidir. Por eso, muchas compañías siguen abordando la digitalización como un proyecto tecnológico, cuando en realidad se trata de un proyecto de gestión.

Objetivos y desafíos

No se digitaliza para acumular información. Se digitaliza para aprender más rápido. La diferencia parece sutil, pero no lo es. Un dashboard no reemplaza el criterio. Solo hace más visible cuando falta el criterio. Automatizar una mala decisión no la mejora: la multiplica. Y disponer de más información tampoco garantiza mejores resultados.

El desafío ya no es acceder a los datos, sino distinguir la señal de ruido. Hay que comprender qué está ocurriendo antes que los demás. Hay que transformar información en conocimiento y conocimiento en acción. En el mercado asegurador, esta realidad resulta cada vez más evidente.

La capacidad de analizar comportamientos, detectar tendencias, anticipar riesgos y comprender cambios en clientes y productores genera ventajas concretas. Pero esas ventajas no nacen de la tecnología. Nacen de la velocidad de aprendizaje de una organización.

Muchas empresas no pierden competitividad por falta de información. La pierden porque entienden tarde. Ven tarde. Reaccionan tarde. Corrigen tarde. Y en entornos dinámicos aprender tarde suele ser indistinguible de no haber aprendido. Tal vez, por eso, la mayor amenaza para una organización ya no sea la falta de información: quizá sea el exceso de certezas.

Aprendizaje

Aprender exige cuestionar supuestos, revisar conclusiones y aceptar que aquello que funcionó ayer puede no funcionar mañana.

Durante mucho tiempo pensamos que la transformación digital era un desafío tecnológico. Hoy empieza a quedar claro que nunca fue solamente eso. Siempre fue un desafío de liderazgo.

En un mundo donde la información abunda y la incertidumbre permanece, la ventaja competitiva no estará en quien tenga más datos. Estará en quien logre aprender antes, decidir mejor y actuar más rápido.

Fuente https://todoriesgo.com.ar/

Un fallo que admite la conducta dolosa y analiza la oportunidad del rechazo de cobertura

En una reciente sentencia dictada en un juzgado de primera instancia de Mercedes (provincia de Buenos Aires) se hizo lugar a la declinación de cobertura opuesta por la aseguradora debido a que el siniestro que dio origen al reclamo fue provocado dolosamente.

El caso tuvo aristas que resultan de interés desde la óptica del contrato de seguro y, especialmente, desde el análisis acerca de los plazos y oportunidad que rigen el rechazo o declinación de la cobertura.

Los hechos

En un primer momento, la compañía recibió la denuncia a su asegurado, quien relató que, en horas de la madrugada de un día domingo, personal policial se había hecho presente en el domicilio del conductor del vehículo asegurado, alegando que este había atropellado a un peatón y se había retirado del lugar. El auto fue llevado a dependencia policial, donde no se pudieron constatar marcas ni daño alguno. Lo más relevante fue que el conductor negó haber participado del hecho.

Un mes después, la aseguradora es citada a mediación. Durante la audiencia, la letrada del tercero requirente hace entrega de documentación en la que se refiere que, por el siniestro, se habría radicado denuncia dado que se alegaba que el conductor del vehículo asegurado habría “atropellado” adrede al tercero.

A partir de ello, la aseguradora remite una carta documento a su asegurado, suspendiendo plazos, informando que no se daría curso a reclamos dada su negativa del evento y haciendo reserva de rechazar la cobertura conforme los elementos que surgieran de la investigación del caso. Paralelamente, la aseguradora solicitó vista y copias de la causa penal, lo que no se obtuvo, sino hasta luego de trabada la litis del juicio civil.

Así las cosas, la aseguradora rechazó el siniestro al momento de contestar la citación en garantía -varios meses después del siniestro-, en el marco del litigio civil cuya sentencia comentamos, considerando la información con la que se contaba hasta entonces y la que se agregó a la demanda. Ello porque, como se dijo en ese entonces, en caso de demostrarse el siniestro en la forma en que lo había relatado el actor, el caso configuraba un hecho doloso o, al menos, el supuesto de culpa grave.

Como era de esperar, actor y demandados se opusieron a la excepción. El caso tuvo variadas posturas y cuestiones relativas a la prueba de los hechos e, incluso, testigos que habían declarado en sede penal asegurando que la conducta del conductor era dolosa, morigeraron y hasta cambiaron su posición para sostener que el hecho pudo ser culposo, no adrede.

La sentencia resaltó las contradicciones e inconsistencias en que incurrieron demandados y testigos y valoró los elementos originarios -tales como las actuaciones en sede penal- para finalmente inclinarse por aceptar que los hechos ocurrieron y que no fueron casuales.

La sentencia

Acreditada la ocurrencia del siniestro, su intencionalidad y los daños sufridos, la demanda prosperó contra los demandados. En cuanto a la situación de la aseguradora, se admitió la excepción, rechazando la extensión de la condena en su contra.

Ello, porque se entendió que:

– La aseguradora había obrado correctamente en su forma de abordar el tratamiento del siniestro: “Dicha postura inicial aparece razonablemente concordante con los elementos de juicio de que disponía la compañía en aquel momento”.

– “La cuestión a resolver no consiste en determinar si la aseguradora permaneció inactiva frente a elementos inequívocos que demostraban la existencia de una causal de exclusión, sino si razonablemente podía conocer en aquel momento la verdadera mecánica del hecho. Y la respuesta debe ser negativa. La incertidumbre inicial en que se encontró la compañía fue generada, en buena medida, por la información suministrada por el propio asegurado, quien negó toda participación del vehículo en el episodio. A ello se sumó la inexistencia de daños visibles en el rodado, la ausencia de elementos concluyentes en la investigación penal y, finalmente, la decisión de archivo adoptada en dicha sede”.

– “Fue recién a partir de la valoración conjunta de las declaraciones prestadas en sede penal y civil, de las contradicciones advertidas en los distintos relatos incorporados al expediente, de la conducta asumida por los demandados a lo largo del proceso y de los restantes indicios examinados precedentemente que pudo arribarse a la convicción de que el vehículo intervino en el hecho y que la embestida obedeció a una maniobra deliberadamente dirigida hacia la víctima. Mal puede reprocharse a la aseguradora no haber arribado anticipadamente a conclusiones que ni siquiera la investigación penal logró establecer y que sólo pudieron alcanzarse mediante la actividad probatoria desarrollada en estas actuaciones. No puede perderse de vista, además, que la situación de incertidumbre en que inicialmente se encontró la aseguradora fue generada por quien hoy pretende oponerle las consecuencias de esa falta de conocimiento. El asegurado no sólo negó la participación del vehículo en el hecho, sino que sostuvo una versión que esta sentencia ha considerado incompatible con lo efectivamente ocurrido.

“En tales condiciones, admitir que la aseguradora perdió el derecho a invocar una exclusión de cobertura por no haber descubierto inmediatamente aquello que el propio asegurado contribuyó a ocultar importaría arribar a una solución incompatible con los principios de buena fe que deben regir la ejecución del contrato”.

Oportunidad de rechazo

El caso resulta interesante dado que ofrece una visión ajustada a la realidad en la que la aseguradora se encontró en una situación de imposibilidad de conocer los hechos, en gran parte generada por la conducta del asegurado. De ese modo, se entendió que, a pesar de toda la diligencia desplegada, mal podría exigírsele el rechazo del siniestro antes de la instancia en la que finalmente lo efectuó.

El fallo, asimismo, recordó principios básicos acerca de la medida en que las aseguradoras deben responder, la oponibilidad de las causales de exclusión frente a los terceros y la buena fe con la que las partes deberían obrar en el ejercicio y cumplimiento del contrato.

Columna escrita por el abogado Cristian Alberca

¿Desregular es desproteger? El desafío de modernizar el mercado sin perder el eje en el asegurado y el PAS

El mercado asegurador argentino se encuentra ante una encrucijada histórica. Con leyes que datan de 1967 y una penetración estancada en el 3% del PBI desde hace décadas, el debate sobre la reforma normativa ha dejado de ser una charla de café para convertirse en un proyecto concreto en el Congreso. Sin embargo, la pregunta que recorre los pasillos de las aseguradoras y las oficinas de los productores es: ¿Cómo desregular la actividad sin desamparar al eslabón más débil y sin desdibujar el rol del asesor profesional?

De un Estado Administrador a uno Supervisor

La premisa central de la reforma propuesta es un cambio de paradigma: pasar de un Estado que «administra» el mercado  a uno que supervise riesgos.

Para el actual Superintendente, Guillermo Plate, desregular no significa «zona libre», sino fortalecer el poder de policía. La protección del asegurado no nace de una burocracia que aprueba pólizas por anticipado, sino de un control estricto de la solvencia real de las aseguradoras. Como sostiene Plate, «no hay seguro sin solvencia», y esta debe ser constitutiva del contrato: por cada peso que se debe, debe haber un peso real en la caja, no solo una «ilusión patrimonial» en los balances.

El Asegurado: Protegido por la claridad

El proyecto que circula en off busca que la protección del cliente deje de ser formal para ser efectiva. Los mecanismos clave son:

  • Lenguaje Claro y Transparencia: Se establece la obligación de redactar pólizas en términos simples, veraces y accesibles, eliminando tecnicismos innecesarios que alimentan la confusión.
  • Consentimiento Informado: Especialmente en la era digital, el asegurador debe garantizar que el cliente comprenda las exclusiones y límites de cobertura antes de dar el «clic».
  • Arbitraje Técnico: Para combatir la «industria del juicio» que encarece las primas, se propone una Red Nacional de Arbitraje. El objetivo es que expertos en la materia resuelvan conflictos con celeridad, evitando juicios de diez años ante jueces que, a veces, no comprenden la técnica del seguro.

El PAS: El Socio Estratégico de la Nueva Era

Lejos de buscar su eliminación, la reforma integral (que unifica las leyes 17.418, 20.091 y 22.400) redefine el valor del Productor.

  1. Segmentación de Canales: Se distingue claramente entre los canales con asesoramiento, reservados exclusivamente para los intermediarios registrados (PAS), y los canales directos para productos estandarizados de baja complejidad.
  2. Profesionalización e Idoneidad: El proyecto refuerza la capacitación continua como una herramienta de protección al asegurado. El PAS deja de ser un simple vendedor para consolidarse como un asesor de riesgos.
  3. Libertad de Remuneración: Se propone que las comisiones sean pactadas libremente entre las partes, sin aranceles mínimos ni máximos fijados por el Estado, premiando la eficiencia y la calidad del servicio profesional.

Plate ha sido enfático: los productores son los socios estratégicos de la Superintendencia. Son los primeros que detectan cuando una compañía deja de pagar o tiene conductas irregulares, funcionando como sensores de salud del mercado.

Opinión personal: Hacia la madurez del mercado

Este proceso de desregulación no debe ser visto como una carrera de velocidad, sino como un camino hacia la madurez institucional. Para que Argentina pueda aspirar a estándares internacionales de Solvencia II, el mercado debe abandonar definitivamente el modelo de «parches» ante cada crisis económica. Alcanzar un esquema donde el capital requerido esté realmente alineado con los riesgos asumidos —y no solo con formalidades contables— requiere una transformación cultural de todos los actores. En esta transición, la colaboración es innegociable: la SSN debe supervisar con criterios técnicos y no políticos; las compañías deben entender que la solvencia real es su único pasaporte a la estabilidad; y los productores, deben elevar la vara del asesoramiento profesional. Solo así el seguro pasará de ser un «trámite obligatorio» a ser el motor de inversión y protección que una economía normal necesita.

Seguro integral de consorcios: qué cubre y por qué es clave para la protección de los edificios

Desde incendios y daños materiales hasta reclamos por accidentes en espacios comunes, el seguro integral de consorcios cumple un rol central en la protección de edificios y propietarios. Qué establece la normativa vigente y cuáles son las coberturas más relevantes.

Los edificios bajo el régimen de propiedad horizontal comparten espacios, servicios y también responsabilidades. Ascensores, escaleras, pasillos, instalaciones y demás áreas comunes pueden ser escenario de accidentes o daños que involucren a propietarios, inquilinos, empleados y terceros.

En este contexto, el seguro integral de consorcios constituye una herramienta fundamental para proteger el patrimonio común y afrontar las consecuencias económicas derivadas de siniestros o reclamos.

De acuerdo con la normativa vigente, los consorcios deben contar con una cobertura que incluya, como mínimo, incendio y responsabilidad civil. Además, la obligación no se limita a la contratación del seguro, sino también a mantener la póliza vigente y al día.

Entre las coberturas más relevantes del seguro integral de consorcios se encuentran:

  • Daños por incendio, rayo o explosión en áreas comunes.
  • Responsabilidad civil frente a reclamos de terceros por accidentes o daños materiales.
  • Protección ante robos de bienes pertenecientes al consorcio.
  • Cobertura por rotura de cristales en espacios comunes.

Existen aún ciertas dudas alrededor de quien debe contratar este seguro:

“La responsabilidad de contratar y renovar el seguro recae sobre el administrador, aunque los propietarios también tienen un rol importante al informarse sobre el alcance de la póliza y verificar que las sumas aseguradas sean adecuadas para las características del edificio”

Contar con una cobertura acorde a los riesgos y necesidades de cada inmueble permite resguardar el patrimonio común y brindar mayor previsibilidad frente a situaciones imprevistas que puedan afectar la vida cotidiana de la comunidad consorcial.

Fuente https://100seguro.com.ar/

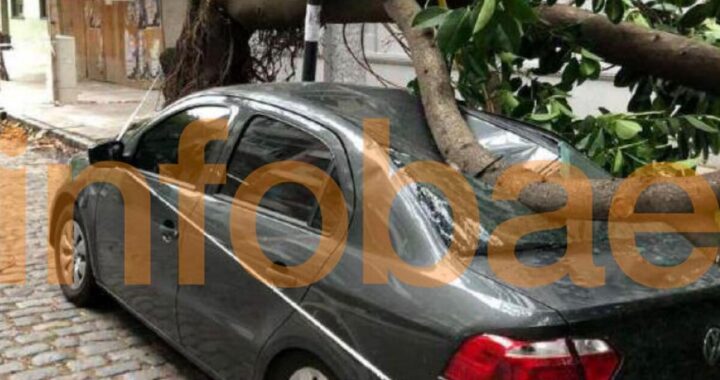
Un árbol cayó sobre su auto, el seguro se negó a pagar y la Justicia le dio la razón a la compañía: por qué perdió el juicio

Aunque el impacto dejó el vehículo con graves daños, la Cámara Comercial ratificó que la empresa no estaba obligada a cubrir la pérdida. El fallo se basó en un análisis técnico que rechazó los argumentos del demandante y respaldó la postura de la aseguradora

La Cámara Nacional de Apelaciones en lo Comercial confirmó el rechazo de una demanda presentada contra una aseguradora por la supuesta destrucción total de un automóvil a causa de la caída de un árbol. El siniestro, ocurrido en diciembre de 2020 en la Ciudad de Buenos Aires, dio inicio a un extenso litigio que atravesó dos instancias judiciales y puso en debate los criterios para determinar la destrucción total de un vehículo en el marco de un contrato de seguro.

El caso refiere a una controversia entre la propietaria del vehículo —una empresa que comercializa productos agropecuarios— y una aseguradora. Según consta en la resolución, la reclamante denunció que un árbol impactó sobre un rodado de su propiedad, específicamente un Volkswagen Voyage.

De acuerdo con la presentación, la firma entendía que los daños sufridos por el vehículo configuraban un caso de destrucción total. Solicitó a la aseguradora la cobertura integral prevista en el contrato, invocando la aplicación de la ley 24.240, que regula la defensa de los consumidores en la Argentina. El reclamo, según el fallo, incluyó la exigencia de reparación por los daños materiales y los perjuicios ocasionados por la supuesta negativa a cubrir el siniestro.

La aseguradora, en tanto, rechazó la presentación. Fundó su argumento en que el daño, si bien existió y fue reconocido, no alcanzó el umbral requerido para considerarse una destrucción total conforme los términos de la póliza pactada. La empresa reclamante cuestionó la validez y el contenido de la comunicación de rechazo, alegando que no cumplía adecuadamente con el deber de pronunciamiento exigido por la Ley de Seguros.

En la primera instancia, el juzgado tuvo por acreditada la existencia del contrato de seguro, así como la ocurrencia del hecho denunciado. El magistrado valoró la carta documento enviada por la aseguradora el 5 de enero de 2021, recibida por la empresa el 6 de ese mes, y consideró probado que la aseguradora notificó su decisión de rechazar la cobertura en el plazo legal previsto.

El análisis técnico resultó determinante. Un dictamen pericial mecánico, fechado en noviembre de 2022, estimó que el valor de reparación del vehículo rondaba los $516.000 a valores de diciembre de 2020. Ese monto representaba el 65,5% del valor de venta al público en plaza, establecido en $787.800 según datos oficiales del Registro de la Propiedad Automotor.

La póliza suscripta incluía una cláusula específica sobre “daño total” que fijaba como condición que el costo de reparación igualara o superara el 80% del valor de venta al público del rodado al contado en plaza. La resolución del juzgado subrayó que el informe técnico no fue desacreditado de manera eficaz por la demandante, quien insistía en que el parámetro económico relevante debía ser la suma asegurada y no el valor venal del automotor.

En ese contexto, el juez de primera instancia concluyó que no se configuró el supuesto de destrucción total exigido por el contrato y, por lo tanto, denegó la cobertura solicitada. Además, impuso las costas del proceso a la empresa reclamante, aunque la eximió de su pago por la aplicación del beneficio de justicia gratuita contemplado en la Ley de Defensa del Consumidor.

La demandante interpuso recurso de apelación ante la Cámara Comercial. Planteó que la aseguradora no había emitido un pronunciamiento válido dentro del término legal y objetó la valoración de la prueba pericial, sosteniendo que el costo de reparación equivalía al 135,8% de la suma asegurada según una ampliación del informe técnico. Reiteró su postura acerca de que la suma asegurada debía ser el parámetro decisivo.

La aseguradora, a su vez, cuestionó la eximición de costas dispuesta por el juez de primera instancia, argumentando que la parte vencida debía responder por los gastos del proceso según el artículo 53 de la ley 24.240.

La Sala B de la Cámara confirmó de forma unánime la sentencia de primera instancia. El tribunal reiteró que la carta documento de rechazo enviada por la aseguradora fue cursada en tiempo y forma, y que en ella se explicitaban las razones del rechazo: la inexistencia de destrucción total bajo la cláusula CG-DA 4.2 del contrato.

La resolución enfatizó que el planteo sobre la supuesta vaguedad del pronunciamiento de la aseguradora resultó novedoso y no había sido esgrimido en la instancia anterior, limitándose la empresa a argumentar que la comunicación se expidió fuera de plazo.

Respecto del fondo del asunto, la Cámara analizó la interpretación de la cláusula de “daño total”. Sostuvo que la demanda proponía una visión distinta de la literalidad del contrato, ya que pretendía que el parámetro relevante fuera la suma asegurada y no el valor de venta al público. El tribunal indicó que esa interpretación no fue planteada desde el inicio del proceso y que tampoco se argumentó la supuesta abusividad de la cláusula, la cual no resultaba manifiesta.

La Sala evaluó que la prueba pericial fue debidamente valorada tanto en la primera instancia como en la revisión de Cámara. El informe técnico sostuvo expresamente que la estimación de reparación y mano de obra no superaba el 80% del valor venal del rodado al momento del siniestro y que la estimación realizada por la aseguradora resultaba correcta.

La decisión remarcó que los argumentos de la empresa reclamante respecto de la ampliación del informe pericial no alcanzaron para demostrar un error en la valoración del juez de primera instancia. Por eso, confirmó la ausencia de responsabilidad de la aseguradora en el rechazo de la cobertura.

En cuanto al cuestionamiento de la aseguradora sobre la eximición de costas, la Cámara recordó que esa cuestión ya había sido resuelta en un fallo plenario anterior y sostuvo que, salvo circunstancias excepcionales no presentes en este caso, corresponde mantener la eximición a favor de la parte vencida bajo el régimen de la Ley de Defensa del Consumidor.

Como resultado de la deliberación, el tribunal resolvió rechazar los recursos interpuestos por ambas partes y confirmar la sentencia de primera instancia. La decisión impuso las costas de la alzada a la empresa reclamante, manteniendo la eximición de pago por el beneficio de justicia gratuita.

Fuente Infobae