RC automotor: alertan por coberturas insuficientes y los riesgos legales para los PAS

La abogada especializada en seguros, Fabiana Compiani, advierte sobre los riesgos crecientes de la subcobertura en Responsabilidad Civil automotor, el impacto del nuevo Código Civil y Comercial sobre las indemnizaciones y la eventual responsabilidad profesional de los Productores Asesores de Seguros frente a clientes insuficientemente cubiertos.

La inflación -más baja que en los últimos dos años, pero aún en niveles superiores al 30% anual-, el aumento sostenido de las indemnizaciones judiciales y la ampliación de los daños resarcibles transformaron silenciosamente el mapa del riesgo en el seguro automotor argentino.

Lo que hace algunos años podía resolverse con una cobertura estándar hoy puede derivar en una exposición patrimonial millonaria para asegurados y también en conflictos judiciales para los propios Productores Asesores de Seguros.

En esta entrevista, la abogada especializada en derecho de seguros, Fabiana Compiani, miembro de la Comisión Directiva de la Asociación Argentina de Derecho de Seguros (AIDA Argentina), analiza los principales errores que se cometen en el asesoramiento en Responsabilidad Civil automotor, explica cómo el Código Civil y Comercial modificó la lógica indemnizatoria, y alerta sobre un fenómeno cada vez más frecuente: pólizas con límites insuficientes frente a sentencias judiciales de magnitudes inéditas.

«El error más frecuente en el contexto inflacionario es no advertir el infraseguro y sus consecuencias en caso de siniestro frente a la aplicación de la regla proporcional»

Compiani también aborda un tema especialmente sensible para el canal profesional: la posibilidad de que el PAS sea demandado por recomendar coberturas inadecuadas y la importancia de documentar correctamente el asesoramiento brindado al cliente en un contexto de creciente litigiosidad.

¿Cuáles son los errores más frecuentes que cometen los PAS al asesorar en RC automotor, y cuáles tienen mayor impacto legal para el asegurado?

El error más frecuente en el contexto inflacionario es no advertir el infraseguro y sus consecuencias en caso de siniestro frente a la aplicación de la regla proporcional. La cuestión exige el alerta permanente del Productor tanto en los ramos de daños, hurto o robo, incendio y, especialmente, en materia de responsabilidad civil.

En la actualidad, el acceso a la información pública permite conocer cómo fallan los jueces en materia de indemnizaciones por muerte y lesiones. En el orden nacional, bastará con visitar la web del CSJN (ver sitio web) para conocer los principales fallos de Tribunales Federal y de la Justicia Nacional. Lo propio podrá hacerse en otras jurisdicciones provinciales, aunque vale aclarar que en algunas se requerirá el logueo de un profesional abogado.

Con la reforma del Código Civil y Comercial, ¿cómo cambió la exposición patrimonial del conductor frente a terceros, y está el mercado asegurador actualizado a esa realidad?

Tanto el propietario como el guardián del automotor están expuestos hoy a la ampliación del elenco de daños resarcibles como también al reclamo de más legitimados activos y al cálculo matemático de la indemnización del daño.

En los tres aspectos, ello determina mayor exposición patrimonial de los responsables civiles. En materia de daños resarcibles, se ha reconocido dentro de la categoría de daños patrimoniales la pérdida de chance que antes había sido delineada por la doctrina junto al daño emergente y el lucro cesante.

En materia de daño no patrimonial, el reconocimiento del derecho a la indemnización no sólo de los herederos forzosos, sino también para el caso de muerte o gran discapacidad, de quienes convivan con el damnificado y tengan con él un trato familiar ostensible amplió notablemente la legitimación.

A su vez, el Código prevé que la indemnización del daño no patrimonial debe fijarse ponderando las satisfacciones sustitutivas y compensatorias que pueden procurar las sumas reconocidas, objetivando la reparación y desvinculando su cuantía de la medida del daño patrimonial (vemos sentencias que vinculan esta indemnización del daño moral con el costo de adquisición de un automotor, o de un viaje, a modo de ejemplo).

«La consecuencia de contratar un seguro de RC sólo por el límite económico del seguro automotor obligatorio es que el asegurado expondrá la totalidad de su patrimonio para solventar el saldo de la indemnización»

En caso de muerte, el Código ha reconocido el derecho de repetición de quien ha pagado los gastos de asistencia médica y funerarios, a pesar de que haya estado obligado legalmente a hacerlos. En ese mismo orden se ha ampliado la indemnización no sólo a lo necesario para la subsistencia como rezaba el Código de Vélez, sino a los alimentos del cónyuge, conviviente, hijos menores hasta los 21 años, los hijos incapaces o con capacidad restringida. También aquí se exige la transparencia de la indemnización teniendo en cuenta el tiempo probable de la vida de la víctima, sus condiciones personales y la de los reclamantes.

Finalmente, para el cálculo de la indemnización por lesiones o incapacidad sicofísica el Código ha recurrido a la evaluación de la indemnización mediante la determinación de un capital, de tal modo que sus rentas cubran la disminución de la aptitud del damnificado para realizar actividades productivas o económicamente valorable, y que se agote al término del plazo en que razonablemente pudo continuar realizando esas actividades. Ello determina que hoy las indemnizaciones sean fijadas a la luz de la evaluación de fórmulas de matemática financiera conocidas por el nombre de los precedentes judiciales en que han aparecido o por el nombre del autor que las ha pergeñado (Marshall, Vuotto, Mendez, Las Heras Requena, Acciarri, etc.).

¿Qué diferencia concreta hace en un siniestro haber contratado una cobertura con límites adecuados versus los mínimos reglamentarios?

La consecuencia de contratar un seguro de responsabilidad civil sólo por el límite económico del seguro automotor obligatorio, o con un aseguramiento voluntario insuficiente, es que el asegurado expondrá la totalidad de su patrimonio para solventar el saldo de la indemnización, ya que por el principio de la reparación plena que también recoge el Código, los jueces no están sujetos a tales límites al valorar el daño y pueden fijar la reparación en mayores cuantías.

¿Puede el PAS ser demandado civilmente por recomendar una cobertura insuficiente? ¿Existen antecedentes judiciales en Argentina?

El Productor Asesor realiza una actividad de intermediación, promoviendo la concertación de seguros, asesorando a asegurados y asegurables y como contraprestación recibe una comisión que abona el asegurador.

El ejercicio de tal actividad se encuentra regulado principalmente por la Ley 17.418 (art. 53) y por la Ley 22.400 de “Régimen de los Productores Asesores de Seguros». Esta última norma prevé que el Productor debe ejecutar con debida diligencia y prontitud las instrucciones que recibe de los asegurados, asegurables y entidades aseguradoras en relación con sus funciones.

«Lo aconsejable es que el PAS custodie la prueba de su cumplimiento tanto de los deberes de información y asesoramiento mediante la expresión escrita, cualquiera sea el soporte que se adopte»

Asimismo, debe desempeñarse conforme a las disposiciones legales y a los principios técnicos aplicables a la operación en la cual intervienen y actuar con diligencia y buena fe (art. 12). La normativa específica que regula su actividad no permite extender al PAS una obligación de garantía respecto del incumplimiento obligacional del asegurador.

Los deberes del Productor de Seguros con relación al asegurado resultan predominantemente en obligaciones de hacer y le son atribuidos por dicha normativa subjetivamente: debe desempeñarse conforme a las disposiciones legales y a los principios técnicos aplicables a la operación en la cual intervienen y actuar con diligencia y buena fe.

Sin embargo, no podemos desconocer que existen antecedentes en nuestro país en sentido contrario (CNComercial, Sala F, 1.09.16, “Maggio, Rocío Soledad c/ Aseguradora Federal Argentina S. A. y Otro s/ Ordinario” (Expte. N° 6656/2013), que extendió al PAS la responsabilidad del asegurador por el incumplimiento del contrato de seguro por el robo de su automóvil. Para decidir así, la Cámara consideró que en ese caso existió una relación de consumo que justificaba la aplicación de la LDC. Y que el Productor de Seguros “no logró desvirtuar su intervención en la cadena de comercialización del seguro que amparaba el rodado de la actora”. Destacó que “siendo absolutamente claro que el Productor de Seguros, es un ‘vendedor’ de los ‘servicios’ (productos) de la Compañía de Seguros, es que resulta evidente que forma parte de su ‘cadena de comercialización’”. De esta forma la Cámara concluyó que resulta aplicable de manera directa el artículo 40 de la LDC que establece la responsabilidad solidaria, sin perjuicio de las acciones de repetición que el productor de seguros pueda intentar contra la aseguradora (en el mismo sentido, CCIV. Y Com. Gualeguaychú – Sala I – 25/07/2023   «Sánchez, Hugo Daniel c/Díaz, Daniel Horacio s/Ordinario – Daños y Perjuicios´», Cita Digital IUSJU050958F).

No compartimos tales ideas que desconocen la ausencia de antijuridicidad en cabeza del Productor y ausencia de prueba de negligencia o imprudencia en su obrar (cfr. CNCom. Sala A,  “A., J. A. contra Liderar Compañía General de Seguros S.A. y Otros sobre Ordinario”, Expediente Nº 30282/2018).

En definitiva, pensamos que esa hipótesis sólo debería poner en funcionamiento el sistema tuitivo luego de un ponderado diálogo de fuentes que arrojara como resultado el incumplimiento por parte del PAS de los deberes propios que le imponen su carácter como intermediario profesional y, a la vez, su repercusión en un supuesto de seguro de consumo.

¿Cómo debe el PAS documentar el asesoramiento brindado para protegerse ante un eventual reclamo del cliente?

Lo aconsejable es que el Productor de Seguros custodie la prueba de su cumplimiento tanto de los deberes de información y asesoramiento mediante la expresión escrita, cualquiera sea el soporte que se adopte (whatsApp, correo electrónico, mensaje de texto, etc.), siempre que su contenido sea representado con texto inteligible, aunque su lectura exija medios técnicos). Por supuesto, la prueba de su rutina de trabajo también podrá ser probada a través de testigos (otros asegurados, personal auxiliar, etc.).

En siniestros graves con víctimas múltiples, ¿qué ocurre cuando la suma asegurada se agota? ¿El asegurado queda expuesto con su patrimonio personal?

Cuando el siniestro tiene como consecuencia pluralidad de víctimas o aún en la hipótesis de una sola víctima de un siniestro grave, ya sea que como resultado de la aplicación de la regla proporcional que determina el art. 119 de la Ley de Seguros por la que la suma asegurada se prorrateará entre las víctimas plurales, o el agotamiento de tal suma ante la gravedad del estado de la víctima única, la consecuencia es que el asegurado deberá afrontar el resto de la indemnización con todo su patrimonio.

¿Qué recomendaciones concretas le daría a un PAS para revisar la cartera de RC automotor de sus clientes y detectar subcobertura?

Sintetizando lo mencionado más arriba, el Productor de Seguros deberá informar al asegurado los límites del seguro, distinguiendo entre el obligatorio y el voluntario, el nivel de las indemnizaciones que habitualmente fijan los jueces tanto para el caso de lesiones como de muertes y, en consecuencia, deberá asesorar y/o advertir al asegurado de la eventual insuficiencia y de la existencia de mayores coberturas en el mercado.

Fuente Asegurando Digital
Cinco mitos del robo vehicular que ya no son ciertos

Hoy en día, es cada vez más común escuchar sobre algún conocido al que le robaron el auto. Ya no se trata únicamente de los típicos casos de “desvalije”, sino de situaciones mucho más silenciosas: autos que estaban estacionados y que, al revisar una cámara al día siguiente, se descubre que fueron robados en cuestión de minutos.

“Si bien los robos a mano armada continúan siendo los más frecuentes, también se registran casos sin confrontación directa, especialmente cuando el vehículo queda desatendido, incluso en entornos percibidos como seguros”,

Eso es lo habitual en muchos aspectos del robo de autos: creemos que funcionan de una manera, pero en la práctica la realidad es otra. Frente a las nuevas modalidades delictivas y a los avances tecnológicos, resulta clave entender cómo operan los delincuentes y adoptar una estrategia que combine prevención con soluciones de monitoreo, localización y recupero. En este sentido, actualmente persisten ideas instaladas que generan confianza excesiva y, en consecuencia, dejan espacio para la vulnerabilidad:

“Los autos viejos no le interesan a nadie” o “los autos nuevos no se roban”

Durante años se creyó que los vehículos antiguos quedaban fuera del radar, mientras que otros suponen que los modelos nuevos, por contar con más tecnología, están naturalmente protegidos. Sin embargo, la realidad demuestra que cualquier vehículo puede convertirse en un blanco del delito.

Los vehículos más nuevos suelen ser especialmente atractivos por el valor de reventa de sus autopartes, la posibilidad de comercializarlos como “mellizos” o incluso trasladarlos a otros países para su venta. Además, así como la tecnología automotriz evoluciona constantemente, también lo hacen los conocimientos y las modalidades de las bandas delictivas dedicadas al hurto y robo automotor.

Por su parte, los autos más antiguos también son robados con frecuencia, principalmente para desguace o para ser utilizados en otros delitos. En muchos casos, incluso, resultan más fáciles de vulnerar debido a que cuentan con menores medidas de seguridad.

“Si está en un garage, está 100% seguro”

Según el último indicador de Ituran, en marzo los robos en garages, que el mes anterior no registraban casos, pasaron a representar el 7,89%, lo que evidencia un crecimiento significativo en este tipo de hechos. Muchas veces, estas situaciones se dan por accesos vulnerables o incluso por complicidad interna. La seguridad, entonces, no pasa solo por dónde está el auto, sino por cómo está protegido.

“En donde vivo, no pasan esas cosas”

Sentirse tranquilo en el barrio donde uno vive es fundamental, pero eso no debería hacer perder de vista que cualquier persona puede convertirse en objetivo. Muchas veces, esa sensación de seguridad deriva en descuidos que terminan generando oportunidades.

“De día es menos probable”

Sin embargo, los datos muestran que los robos atraviesan distintas franjas horarias. Si bien el tramo entre las 18 y las 24 horas concentra mayor incidencia, también hay niveles significativos durante la mañana y la tarde. No existen horarios completamente exentos, y asumir lo contrario puede llevar a bajar la guardia en momentos donde no corresponde.

“Si tiene alarma, ya está protegido”

Las alarmas son una herramienta útil, pero por sí solas no alcanzan. Muchos robos ocurren igual, ya que los delincuentes saben cómo desactivarlas o simplemente ignoran el sonido, porque ya no provocan la misma reacción que antes. Es clave complementarlas con otras medidas de seguridad, como sistemas de localización y recupero vehicular que permitan actuar rápidamente ante un robo.

En el fondo, todos estos mitos tienen algo en común: parten de ideas que tal vez alguna vez tuvieron sentido, pero que hoy necesitan ser revisadas. Porque mientras las modalidades delictivas cambian, la prevención también tiene que hacerlo.

Por estos motivos, es importante no caer en la confianza excesiva, pero tampoco en la preocupación constante: “La clave está en mantener una mirada objetiva y adoptar medidas concretas, sumando capas de seguridad y refuerzo que ayuden a reducir riesgos. La seguridad se construye día a día, a partir de pequeñas acciones que pueden marcar la diferencia entre un hecho delictivo y evitarlo por completo”,

Fuente 100seguro.com.ar

Ciberseguro y resiliencia: el verdadero problema no es el ataque, sino la falta de preparación (y de seguros)

En un contexto de creciente digitalización, tensiones geopolíticas y expansión del riesgo tecnológico, el último informe de la Asociación de Ginebra (The Geneva Association) plantea un cambio de paradigma: el desafío ya no es evitar los ciberataques —algo prácticamente imposible— sino construir resiliencia para resistirlos, absorber su impacto y recuperarse rápidamente.

El documento, titulado “Strengthening Cyber Resilience Through Insurance”, pone en el centro del debate el rol del seguro como algo mucho más amplio que una simple cobertura financiera, y lo posiciona como una pieza clave en la gestión integral del riesgo digital.

Un riesgo que dejó de ser tecnológico para convertirse en económico

El informe es contundente: el riesgo cibernético ya no puede ser tratado como un problema exclusivo del área de IT. Hoy es un riesgo de negocio, con impacto directo en la continuidad operativa, la reputación y los resultados financieros.

La evidencia es clara. En los últimos 15 años, las pérdidas medianas por incidentes cibernéticos se multiplicaron por 15, reflejando un escenario donde los ataques son más frecuentes, más sofisticados y más costosos.

A esto se suma un dato estructural: la interdependencia digital entre empresas, cadenas de suministro y plataformas tecnológicas amplifica el riesgo sistémico, generando efectos en cascada difíciles de contener.

Resiliencia: el nuevo enfoque frente a un riesgo inevitable

El informe redefine el concepto de resiliencia cibernética a partir de tres pilares:

  • Prevención: reducir la probabilidad de incidentes mediante controles y buenas prácticas
  • Absorción: limitar el impacto operativo y financiero durante el ataque
  • Recuperación: restablecer rápidamente la operación y mitigar daños reputacionales

Este enfoque implica asumir una realidad incómoda: las organizaciones no pueden evitar todos los ataques, pero sí pueden controlar su impacto.

A pesar de la sofisticación creciente del cibercrimen, muchos incidentes siguen originándose en fallas básicas. Entre ellas: contraseñas débiles; sistemas sin actualizar; ataques de phishing; y configuraciones incorrectas.

Esto evidencia que una parte significativa del riesgo es prevenible y que persisten brechas estructurales en la higiene cibernética.

El rol del seguro: de indemnizar a transformar comportamientos

El informe propone una mirada mucho más ambiciosa del ciberseguro.

Lejos de ser solo un mecanismo de transferencia de riesgo, el seguro aparece como un instrumento de gobernanza y mejora operativa, con impacto en tres dimensiones clave:

Prevención:

Las aseguradoras, a través del underwriting, establecen estándares mínimos de seguridad, incentivando mejores prácticas.

Respuesta:

Las pólizas incluyen servicios de respuesta ante incidentes: peritaje digital, asesoramiento legal, gestión de crisis y comunicación.

Recuperación:

El seguro cubre pérdidas financieras relevantes y acelera la vuelta a la operación.

Los datos respaldan esta evolución: cerca del 92% de los incidentes reportados potencialmente cubiertos terminan efectivamente dentro de cobertura, y en el caso de pymes, los pagos pueden representar hasta el 70% del costo total del incidente.

Una oportunidad desaprovechada: baja penetración y uso limitado

A pesar de su potencial, el informe detecta una brecha crítica: la adopción del ciberseguro sigue siendo baja, especialmente en pequeñas y medianas empresas.

A nivel global, apenas alrededor del 10% de las pymes cuenta con cobertura, aun cuando son uno de los principales blancos de los ataques.

Pero el problema no es solo la penetración. Incluso entre quienes tienen póliza, existe un subuso de los servicios preventivos, ya que muchas empresas siguen viendo el seguro como un producto “reactivo” y no como una herramienta activa de gestión del riesgo.

El desafío sistémico: coordinación público-privada

El informe también advierte que el riesgo cibernético tiene características que desafían al modelo tradicional asegurador:

  • Alta interconectividad
  • Posibles eventos acumulativos o sistémicos
  • Evolución constante del riesgo

Por eso, plantea la necesidad de una mayor colaboración entre aseguradoras, empresas, proveedores tecnológicos y gobiernos, tanto para mejorar la comprensión del riesgo como para desarrollar soluciones sostenibles.

En este punto, el seguro puede jugar un rol clave como generador de estándares comunes y promotor de mejores prácticas a escala.

Una agenda estratégica para el mercado asegurador

Más allá del diagnóstico, el informe deja una señal clara para el sector:

  • El ciberseguro no es solo una nueva línea de negocio
  • Es una herramienta para posicionarse en el centro de la gestión del riesgo empresarial
  • Y una oportunidad para evolucionar hacia modelos más integrados de prevención + servicio + cobertura

En otras palabras, el futuro del ciberseguro no se juega solo en la prima, sino en su capacidad de agregar valor antes, durante y después del siniestro.

El mensaje de fondo del informe es claro: en el mundo digital actual, los ataques son inevitables, pero sus consecuencias no lo son.

Ahí es donde el seguro puede marcar la diferencia. No como un parche financiero, sino como un actor central en la construcción de organizaciones más resilientes.

Y en mercados como América Latina —donde la penetración aún es baja—, el desafío es doble: educar, desarrollar y, sobre todo, cambiar la forma en que las empresas entienden el riesgo cibernético.

Fuente https://100seguro.com.ar/

La IA entra a la oficina del PAS: menos tareas mecánicas, más decisiones que importan

La inteligencia artificial ya está transformando el trabajo cotidiano del Productor Asesor de Seguros: desde automatizar procesos hasta anticipar necesidades del cliente, sin perder de vista que la confianza sigue siendo el verdadero diferencial del negocio.

La inteligencia artificial dejó de ser una promesa lejana para transformarse en una herramienta concreta de trabajo. En el caso de los PAS, su valor no está en reemplazar la tarea profesional, sino en liberar tiempo, ordenar información, mejorar la capacidad de respuesta y permitir una asesoría más relevante. En un mercado donde la confianza sigue siendo el principal diferencial, la IA no debería alejarnos del cliente, sino ayudarnos a estar más presentes, más informados y mejor preparados.

¿Cuál es ese ejemplo concreto y cotidiano donde un PAS puede decir hoy que la IA es una herramienta que ya le está ahorrando tiempo real?

Un ejemplo muy concreto es la gestión de consultas repetitivas y la preparación de respuestas comerciales u operativas. Hoy un PAS puede usar IA para resumir un intercambio largo de mensajes con un cliente, redactar una respuesta clara, ordenar documentación, preparar comparativos de coberturas, generar recordatorios de seguimiento o convertir notas desordenadas en un correo bien presentado. También puede utilizarla para clasificar consultas entrantes, detectar prioridades y elaborar propuestas preliminares que luego el productor revisa y personaliza.

Ese ahorro de tiempo es real porque elimina minutos y, muchas veces, horas dedicadas a tareas mecánicas que no agregan valor estratégico. No se trata solo de ir más rápido. Se trata de evitar desgaste en actividades de bajo impacto para dedicar más energía a lo que sí hace la diferencia: escuchar, interpretar, aconsejar y acompañar al cliente en sus decisiones.

¿Cómo lograr que el uso de asistentes virtuales y chatbots de IA no termine enfriando la relación con el cliente en un rubro donde la confianza es el activo principal?

La clave está en entender que automatizar contacto no es lo mismo que automatizar vínculo. Un asistente virtual puede ser muy útil para responder consultas frecuentes, tomar datos iniciales, enviar documentación, recordar vencimientos o guiar trámites simples. Pero la confianza no se construye en la velocidad de una respuesta, sino en la calidad del acompañamiento cuando la situación importa de verdad.

“En los próximos cinco años, vamos a ver una convivencia mucho más profunda entre inteligencia humana e inteligencia artificial, pero no creo en un desplazamiento lineal del productor por la máquina”

Por eso, el criterio debe ser muy claro: la IA puede hacerse cargo de la primera capa de interacción, pero el PAS debe aparecer con fuerza en los momentos sensibles. Cuando hay una duda compleja, una decisión relevante, un siniestro, una queja o una situación de incertidumbre, el cliente necesita una persona. La tecnología debe facilitar el acceso al productor, no convertirse en una barrera entre el asegurado y su asesor.

Bien usada, la IA puede incluso humanizar más la relación, porque permite responder rápido en lo operativo y reservar tiempo humano para las conversaciones importantes. El error sería usarla para simular cercanía donde en realidad se está retirando presencia profesional.

¿De qué tareas operativas debería el Productor Asesor de Seguros desenamorarse para dejar que la IA las haga, y en qué áreas de la asesoría debe hacerse más fuerte que nunca?

El PAS debería empezar a soltar, sin culpa, tareas como redactar correos rutinarios, resumir reuniones, organizar bases de datos, clasificar consultas, preparar borradores de propuestas, agendar seguimientos, responder preguntas frecuentes o generar documentos iniciales. Son tareas necesarias, pero no necesariamente deben consumir el tiempo del productor.

En cambio, debe fortalecerse más que nunca en cuatro áreas centrales. Primero, en la interpretación del riesgo, porque la lectura técnica y contextual de cada cliente sigue requiriendo criterio profesional. Segundo, en la construcción de confianza, que no nace de una plataforma sino de una relación. Tercero, en la recomendación personalizada, porque asesorar no es ofrecer opciones sino ayudar a elegir bien. Y cuarto, en la contención en momentos críticos, especialmente frente a un siniestro o una situación conflictiva.

En otras palabras, la IA debería ocuparse del trabajo repetitivo; el PAS debe concentrarse en el trabajo decisivo.

¿Cómo puede un PAS utilizar la IA para anticiparse a las necesidades de su cliente, por ejemplo, prediciendo cuándo un asegurado está a punto de cancelar una póliza?

La IA permite identificar patrones que a simple vista pueden pasar desapercibidos. Por ejemplo, un asegurado que empieza a responder menos, demora pagos, consulta reiteradamente por precio, reduce coberturas, manifiesta insatisfacción o deja de interactuar con ciertos canales puede estar mostrando señales tempranas de desvinculación. Si esos datos se organizan bien, la IA puede ayudar a detectar riesgos de cancelación y activar alertas para intervenir a tiempo.

Pero el punto más importante no es solo predecir la baja, sino anticiparse con inteligencia comercial y relacional. Si el PAS sabe que un cliente cambió de actividad, vendió un vehículo, amplió su negocio, tuvo un hijo, incorporó personal o modificó sus hábitos, puede acercarse con propuestas de valor antes de que aparezca el problema. Allí la IA ayuda a conectar datos y momentos, pero la acción relevante sigue siendo humana: llamar, preguntar, escuchar y ofrecer una recomendación pertinente.

La verdadera potencia no está en que la IA “adivine” el futuro, sino en que ayude al productor a llegar antes.

¿Qué riesgos éticos corremos si dejamos que una IA decida quién es asegurable y quién no, y cómo evitar que la tecnología discrimine a ciertos perfiles?

El principal riesgo es que la tecnología tome decisiones aparentemente objetivas, pero apoyadas en datos sesgados, incompletos o históricamente injustos. Si una IA aprende de antecedentes donde ciertos perfiles ya fueron sistemáticamente excluidos o tratados de manera desigual, puede reproducir esa lógica con más velocidad y escala. Y lo más delicado es que muchas veces esa discriminación no aparece de forma explícita, sino encubierta en correlaciones estadísticas.

“La pregunta ya no es si una pequeña organización puede hacer IA, sino cuánto tiempo puede permitirse no hacerlo”

Por eso, nunca debería delegarse por completo en una IA una decisión tan sensible como definir asegurabilidad, precio o acceso a una cobertura. Tiene que haber supervisión humana, criterios auditables, revisión periódica de los modelos y reglas claras sobre qué variables pueden usarse y cuáles no. Además, las organizaciones deben exigir explicabilidad: si una recomendación algorítmica afecta a una persona, esa decisión tiene que poder justificarse razonablemente.

La innovación sin gobernanza puede ser eficiente, pero también puede ser injusta. Y en seguros, la confianza institucional se destruye mucho más rápido de lo que se construye.

¿Dónde está el límite entre la personalización útil y la invasión a la privacidad del asegurado si en el futuro se desarrollan seguros basados en el comportamiento?

El límite está en el consentimiento informado, la proporcionalidad del uso del dato y la claridad del beneficio para el cliente. Personalizar no debería significar vigilar. Que una aseguradora o un productor conozcan mejor al cliente para ofrecerle coberturas más adecuadas puede ser positivo. Pero eso cambia completamente si el asegurado no entiende qué datos se están tomando, para qué se usan, durante cuánto tiempo se almacenan y qué impacto pueden tener en su prima o en su cobertura.

Los seguros basados en comportamiento abren oportunidades, pero también tensiones muy fuertes. Si para obtener mejores condiciones el cliente tiene que aceptar un nivel excesivo de monitoreo, entonces el riesgo es que la personalización se transforme en una forma de presión o de pérdida de libertad. El dato no puede convertirse en un mecanismo silencioso de control.

La regla debería ser simple: recolectar solo lo necesario, explicar con transparencia, ofrecer alternativas y preservar siempre la dignidad y autonomía del asegurado. Todo lo que exceda eso entra en una zona delicada.

¿Qué le dirías al PAS independiente o a la pequeña organización que siente que la inversión en IA es inalcanzable o solo para las grandes compañías?

Le diría que hoy la barrera de entrada es mucho más baja de lo que imagina. La mayoría de los productores no necesita empezar por desarrollos complejos, integraciones costosas o proyectos ambiciosos. Puede comenzar con herramientas simples y de bajo costo para redactar mejor, responder más rápido, ordenar información, generar contenido comercial, resumir documentos o mejorar seguimientos. La ganancia inicial no está en la sofisticación tecnológica, sino en la mejora de productividad cotidiana.

Además, la pregunta ya no es si una pequeña organización puede hacer IA, sino cuánto tiempo puede permitirse no hacerlo. Porque mientras algunos la miran como algo lejano, otros ya la están usando para atender mejor, vender mejor y aprender más rápido. No se necesita una estructura enorme para empezar. Se necesita decisión, criterio y una adopción gradual.

El productor independiente tiene incluso una ventaja: puede moverse con más agilidad, probar más rápido y adaptar herramientas sin la burocracia que muchas veces frena a las grandes organizaciones.

Si hoy la IA es una herramienta de soporte, ¿cómo visualizas el equilibrio de poder entre el humano y la máquina en el mercado asegurador dentro de cinco años?

En los próximos cinco años vamos a ver una convivencia mucho más profunda entre inteligencia humana e inteligencia artificial, pero no creo en un desplazamiento lineal del productor por la máquina. Lo que sí va a ocurrir es una redefinición del valor profesional. Muchas tareas que hoy justifican tiempo y estructura van a ser automatizadas, y eso obligará a los actores del mercado a revisar dónde está realmente su aporte.

“El principal riesgo es que la tecnología tome decisiones aparentemente objetivas, pero apoyadas en datos sesgados, incompletos o históricamente injustos”

La máquina será cada vez mejor procesando datos, detectando patrones, proponiendo opciones, monitoreando comportamientos y ejecutando flujos. Pero el humano seguirá siendo clave para interpretar contextos, tomar decisiones en escenarios ambiguos, sostener relaciones de confianza y actuar con criterio frente a situaciones excepcionales. En seguros, eso es central, porque no estamos hablando solo de transacciones; estamos hablando de protección, incertidumbre y respaldo.

Por eso, más que un conflicto entre humano y máquina, veo una nueva división del trabajo. La IA va a aumentar la capacidad del productor, pero también va a exigirle un perfil más consultivo, más analítico y más relacional. El PAS que se fortalezca en esas dimensiones va a salir mejor parado. El que siga aferrado solo a tareas administrativas o de intermediación básica va a encontrar un escenario mucho más desafiante.

En síntesis, el futuro no será de la máquina sola ni del humano aislado. Será de quienes aprendan a combinar eficiencia tecnológica con sensibilidad profesional. Y en ese equilibrio, el rol del Productor Asesor de Seguros puede volverse menos operativo, pero mucho más valioso.

Fuente https://asegurandodigital.com.ar/

ELECTROMOVILIDAD

Tiempo de Seguros presenta un suplemento especial que pone el foco en cómo la irrupción de los vehículos eléctricos redefine coberturas, riesgos y oportunidades en el mercado asegurador.

La transición hacia una movilidad más sustentable dejó de ser una promesa a futuro para convertirse en una realidad que avanza, todavía de manera incipiente, pero sostenida. En ese proceso, la industria del seguro comienza a reconfigurarse frente a un fenómeno que introduce nuevas variables técnicas, económicas y operativas. Con ese telón de fondo, Tiempo de Seguros lanza su suplemento especial de electromovilidad, una edición que busca ofrecer una mirada integral sobre este cambio estructural.

“Con baterías como eje de riesgo, nuevas tecnologías en juego y una cadena de valor en transformación, el seguro enfrenta uno de los mayores desafíos de su historia reciente.”

El avance de los vehículos eléctricos e híbridos en el país, impulsado por innovaciones tecnológicas y una creciente preocupación ambiental, plantea desafíos concretos para las compañías aseguradoras. Desde la valuación de los vehículos hasta la definición de coberturas específicas, el sector se ve obligado a revisar criterios históricos y a diseñar soluciones acordes a una nueva realidad.

Uno de los puntos centrales que aborda la publicación es el rol de las baterías, consideradas el componente más costoso y sensible de los vehículos eléctricos. Su vida útil, reposición y posibles fallas introducen un factor de riesgo distinto, que ya comienza a ser contemplado en las pólizas.

Al mismo tiempo, el suplemento analiza cómo las características propias de estos vehículos —como la reducción de ruidos o la incorporación de sistemas avanzados de asistencia a la conducción— impactan en la siniestralidad y obligan a repensar tanto la prevención como la evaluación de accidentes.

“La electromovilidad no sólo cambia la forma de conducir, sino también la manera de intervenir ante un siniestro vial.”

Las principales aseguradoras del mercado ya dieron los primeros pasos en este terreno. Algunas desarrollaron productos específicos, mientras que otras adaptaron coberturas existentes para incluir este tipo de unidades. En todos los casos, coinciden en que la electromovilidad no es una tendencia pasajera, sino un cambio que llegó para quedarse.

La infraestructura de carga aparece como otro de los ejes clave. La expansión de puntos de recarga, tanto en ámbitos urbanos como en rutas, abre interrogantes sobre nuevos riesgos asociados a instalaciones eléctricas, responsabilidad civil y eventuales fallas técnicas.

En paralelo, el suplemento pone el acento en la necesidad de capacitación. Peritos, liquidadores y talleres mecánicos enfrentan el desafío de incorporar conocimientos técnicos específicos para operar con vehículos que difieren sustancialmente de los tradicionales a combustión.

La mirada también se amplía hacia el ecosistema que rodea a la electromovilidad. Fabricantes, empresas tecnológicas y proveedores de energía forman parte de una cadena que comienza a integrarse y que demanda un abordaje coordinado para acompañar el crecimiento del sector.

“Sin capacitación específica, la asistencia a vehículos eléctricos puede implicar riesgos adicionales para rescatistas y víctimas.”

En este escenario, el rol del productor asesor de seguros adquiere una relevancia particular. La complejidad de los nuevos riesgos exige una mayor especialización y capacidad de asesoramiento, en un mercado que evoluciona a ritmo acelerado.

Con este suplemento, Tiempo de Seguros no solo aporta información clave para comprender el fenómeno, sino que también se posiciona como un actor que acompaña y anticipa los cambios de una industria en plena transformación. Una guía imprescindible para quienes buscan entender hacia dónde se dirige el seguro en la era de la movilidad eléctrica.

VER SUPLEMENTO COMPLETO AQUÍ

IA en seguros: lo que queda en evidencia cuando la tecnología escala

¿Seguimos ejecutando procesos internos como hace dos años, en un contexto donde la IA ya puede complementarlos?

Esta es una de las preguntas más incómodas —y al mismo tiempo más necesarias— que empieza a instalar la inteligencia artificial. Pero no es la única. Hay otra que aparece inmediatamente después.

¿Nuestros procesos internos ya incorporan IA para ser más eficientes, o todavía operan con una lógica anterior?

Porque el punto ya no es si vamos a incorporar IA, sino qué parte de nuestra operación sigue respondiendo a un contexto que empieza a quedar atrás.

Lo interesante es que esta discusión dejó de ser sólo tecnológica. Hoy empieza a escalar a la mesa de decisión. Se observa que en las compañías de mejor desempeño, los CIOs están cada vez más involucrados en la estrategia y que la IA empieza a integrarse directamente en los modelos operativos para generar retorno real. Al mismo tiempo, desde la industria aseguradora,  plantean que la IA ya está impactando procesos claves como suscripción, gestión de pólizas y atención al cliente, habilitando mejoras concretas en eficiencia.

En la práctica, esto empieza a verse con claridad. La IA permite generar eficiencia en el área técnica, y lo más relevante es que esa eficiencia hoy puede ser demostrada.

Puede ser operativa: reducción de costos, optimización de tiempos, mayor productividad de los equipos. Pero también debe —y cada vez más— tener impacto en el negocio: procesos más rápidos, decisiones más precisas, operaciones más consistentes. Y ahí es donde la conversación cambia.

Porque la pregunta deja de ser cuánto mejoró IT, y pasa a ser qué cambió en el negocio. En ese punto, lo que empieza a pasar es interesante. La inteligencia artificial no solo transforma. También revela.

Revela qué procesos ya no escalan. Qué decisiones podrían ser mejores.

Y, sobre todo, qué parte de la operación está diseñada para un contexto que ya cambió.

Muchas iniciativas de IA no fracasan por falta de tecnología, sino porque se apoyan sobre procesos que no fueron pensados para este nivel de automatización y precisión. Y ahí aparece una tensión clave: no alcanza con sumar IA; en muchos casos, hay que rediseñar la operación.

Porque cuando la IA se integra de verdad, deja en evidencia ineficiencias que antes eran invisibles o tolerables. Tiempos de respuesta que ya no son competitivos. Validaciones manuales que podrían automatizarse. Decisiones que dependen más de la experiencia individual que de la información disponible.

Y ese es, quizás, uno de los cambios más profundos. La IA eleva el estándar. Lo que antes era “suficiente”, deja de serlo.

En este contexto, la discusión sobre inteligencia artificial deja de ser una agenda de innovación y pasa a ser una agenda de negocio. Porque ya no se trata sólo de incorporar nuevas capacidades, sino de entender qué parte de nuestra operación tiene sentido sostener y cuál necesita evolucionar.

Tal vez el mayor valor de la IA no esté únicamente en lo que automatiza. Sino en lo que deja en evidencia. Y en la capacidad de las organizaciones de actuar en consecuencia.

Fuente https://100seguro.com.ar/

La SSN estableció los importes del pago de matrículas para PAS, brokers e institorios

Por intermedio de dos circulares, la Superintendencia de Seguros de la Nación (SSN) estableció los importes a abonar en concepto de matrícula anual para Productores Asesores de Seguros, Sociedades de Productores Asesores de Seguros (ver circular) y Agentes Institorios (ver circular).

Este es el detalle de montos, vencimientos y recargos:


Productores Asesores de Seguros

  • Valor: $33.000 (válido a abonar hasta el 30/04/2026).

Primer vencimiento: entre el 01/05/2026 y el 31/12/2026 (con recargo del 50%).

Segundo vencimiento: desde el 01/01/2027 (con recargo del 100%).

Más información en la web de la SSN


Sociedades de Productores Asesores de Seguros

  • Valor: $132.000 (válido a abonar hasta el 30/04/2026).

Primer vencimiento: entre el 01/05/2026 y el 31/12/2026 (con recargo del 50%).

Segundo vencimiento: desde el 01/01/2027 (con recargo del 100%).

Más información en la web de la SSN


Agentes Institorios

  • Valor: $210.000 (válido a abonar hasta el 30/04/2026).

Primer vencimiento: entre el 01/05/2026 y el 31/12/2026 (con recargo del 50%).

Segundo vencimiento: desde el 01/01/2027 (con recargo del 100%).

Más información en la web de la SSN

La Responsabilidad Civil de los clubes deportivos: lo que un buen PAS debería conversar con el asegurado

Un accidente ocurrido en un club de fútbol de Quilmes, provincia de Buenos Aires, pone sobre la mesa el análisis de las coberturas por RC en espacios deportivos.

En octubre de 2025, un niño perdió la vida tras caerle encima un arco de handball mientras practicaba ese deporte en un club de fútbol, en la localidad bonaerense de Quilmes. El trágico accidente para analizar la situación de las coberturas de seguros en clubes y complejos deportivos, el alcance real de las pólizas de RC y, en particular, poner en valor a las y los productores en su rol de asesorar sobre la complejidad de este tipo de pólizas.

En las instituciones deportivas, lo habitual es contratar una póliza de Responsabilidad Civil Comprensiva Extracontractual. A primera vista, podría pensarse que se trata de una cobertura suficiente para amparar los riesgos propios de la actividad. Sin embargo,  las pólizas suelen contener exclusiones y que es allí donde se presentan los grises demostrando, por consiguiente, la importancia del asesoramiento al asegurado (en este caso, el club deportivo).

En el análisis,  es válido pensar que las exclusiones de las pólizas de este tipo se colocan justamente con la intención de limitar los reclamos entre quienes participan activamente en la práctica deportiva. Por ejemplo, las lesiones que puedan producirse entre deportistas como consecuencia de una jugada típica de tal o cual deporte.

Desde el punto de vista jurídico, podría discutirse la responsabilidad del club en estos casos. ¿Cómo excluir precisamente el riesgo más relevante en un club cuya actividad esencial es el deporte?

Sin embargo, existen antecedentes judiciales en los que se ha condenado a la institución, aun cuando el daño no haya derivado de un defecto en las instalaciones, sino de un hecho propio del desarrollo del deporte.

Ahora bien, donde no debería haber margen para la duda es en los casos en que el daño proviene de un mal estado o de defectos en las instalaciones. La caída de un arco (como sucedió en la tragedia de Quilmes), el desprendimiento de un travesaño, un alambrado perimetral en malas condiciones o con elementos sobresalientes que provocan lesiones, son ejemplos de riesgos intrínsecos de explotación del club como establecimiento.

Desde la perspectiva del seguro la póliza no puede dejar sin cobertura a la responsabilidad civil del club. No se trata en estos casos de los imponderables que puedan surgir en el entrenamiento o los partidos, sino de condiciones de seguridad que dependen directamente del mantenimiento, control y diligencia de la institución.

“No es correcto que una póliza excluya todo tipo de daño derivado de la práctica deportiva. En definitiva, es un club.”

En estos supuestos, la responsabilidad del club es evidente y la cobertura debería responder en consecuencia.

¿Qué queda claro en el análisis de este caso?

Del análisis se deduce, una vez más, la importancia del rol de las y los PAS en la intermediación entre el club deportivo a asegurar y la compañía aseguradora.

El especialista recomienda analizar en profundidad los textos de póliza, atravesándolos con lupas específicas. Detectar exclusiones, comprender su alcance real y, cuando sea posible, sentarse a negociar con la compañía aseguradora para ampliar o adecuar la cobertura a la verdadera naturaleza del riesgo.

Una exclusión genérica de “daños derivados de la práctica deportiva” no solo es técnicamente cuestionable, sino que desnaturaliza el objeto mismo del seguro contratado.

“Esto puede sonar casi un absurdo si estamos haciendo una cobertura para un club donde la actividad va a decir “club deportivo”. ¿Por qué se excluye el riesgo más relevante?”.

En definitiva, parece obvio, pero asegurar un club deportivo implica comprender que el deporte no es una excepción, sino la norma. Y que los defectos o el mal estado de sus instalaciones deben estar, sin excepción, debidamente cubiertos.«

Fuente https://revistaseguros.aapas.org.ar


Antes de hablar de tecnología, hablemos de claridad: el verdadero desafío del Productor Asesor de Seguros

En un mundo saturado de herramientas, plataformas e inteligencia artificial, el mayor error no es no adoptar tecnología, sino hacerlo sin saber para qué. Ventas, rentabilidad, impacto, tiempo: la tecnología llega después de definir el rumbo

La tecnología suele presentarse como la gran respuesta a todos los desafíos que enfrentan hoy los Productores Asesores de Seguros y las organizaciones. Se la invoca como sinónimo de modernización, crecimiento y competitividad, casi como una fórmula automática que promete más ventas, más eficiencia y mejores resultados. Sin embargo, en medio de esa narrativa optimista, hay una pregunta esencial que muchas veces queda relegada o directamente ausente. Antes de preguntarse cómo incorporar tecnología, es necesario detenerse en algo mucho más profundo: para qué hacerlo y, todavía más importante, quién soy y hacia dónde quiero ir. El verdadero problema no es tecnológico, es estratégico. CRM, inteligencia artificial, automatización, redes sociales y canales digitales no son soluciones en sí mismas, sino apenas caminos posibles. Y ningún camino tiene sentido si no existe un destino claro.

¿Cuál es hoy el verdadero desafío del Productor Asesor de Seguros?

La metáfora que voy a utilizar es tan cotidiana como reveladora. Del mismo modo que sucede con Waze o Google Maps, primero hay que definir el punto de llegada. Recién entonces el sistema puede sugerir la mejor ruta, evaluar alternativas y optimizar tiempos y recursos. Pretender que la tecnología resuelva por sí sola los dilemas del negocio, sin una definición previa de objetivos, equivale a subirse a un auto cargado de asistentes inteligentes sin saber a dónde se quiere ir o, peor aún, dejarlos apagados por desconfianza o desconocimiento.

“Ningún camino tiene sentido si no existe un destino claro”

En un contexto marcado por la sobreabundancia de información, los cambios acelerados y la presión por adaptarse, cada productor enfrenta realidades muy distintas. Ventas, rentabilidad, impacto, tiempo disponible, recursos económicos, habilidades personales y estructura operativa conforman un entramado único en cada caso. No existen recetas universales ni soluciones mágicas que puedan aplicarse de manera uniforme. Incorporar tecnología sin claridad estratégica puede resultar tan inútil como costoso, generando frustración en lugar de valor.

Como dice Yuval Harari, en Lecciones para el siglo XXI: “En un mundo inundado de información irrelevante, la claridad es poder.”
Antes se decía que la información era poder. Hoy la información es abundante, gratuita e inmediata. Lo importante es saber qué buscar, para qué y con qué objetivo.

“Incorporar tecnología sin claridad estratégica puede resultar tan inútil como costoso”

Y esa claridad no se compra, no se descarga ni se terceriza. Se construye. Surge de mirar hacia adentro, reconocer fortalezas y debilidades, entender el propio modelo de negocio, leer el mercado con honestidad y tomar decisiones conscientes. Sólo a partir de ese proceso, la tecnología deja de ser ruido y se transforma en una verdadera aliada.

¿Por qué y para qué incorporar tecnología?

El por qué apunta al pasado: por qué hago tal o cual cosa. El para qué apunta al futuro: la intención, el objetivo, la meta.

¿Por qué usamos tecnología? Claramente porque nos resuelve problemas, porque hace más llevadera la vida. Por eso usamos el celular, WhatsApp, o Zoom.

El para qué, en cambio, tiene que ver con el propósito. Es el destino del Waze o del Google Maps. Vos podés elegir el camino más corto, el más rápido, el más lindo, el más económico, el que conocés. todos esos caminos son opciones. Lo único que no podés evitar es definir el destino. Las tecnologías, las metodologías y las estrategias son los caminos. Lo que tenés que tener claro es a dónde querés ir.

¿Cuáles pueden ser los objetivos del Productor Asesor de Seguros?

Uno suele creer que su objetivo siempre es el mismo, pero no es así. Por ejemplo: “mi objetivo es vender más”. ¿Es válido? Sí. Pero enseguida aparece otra pregunta: ¿vender más a quién?

¿A clientes actuales? ¿A ex clientes? ¿A clientes nuevos? Además, vender más no es lo mismo que ganar más. Otro objetivo puede ser la rentabilidad: bajar costos, subir el ticket promedio, mejorar comisiones.
También puede ser el impacto como PAS. Impacto es qué tan relevante sos. Cuando alguien piensa “tengo que contratar un seguro”, ¿qué nombre le aparece primero en la cabeza? Eso es impacto. Quizás hoy no se traduzca en ventas inmediatas, pero en el tiempo genera resultados.

Otra prioridad clave es el tiempo. Tal vez alguien dice “esto lo hacemos en tres años”, pero el contexto puede exigir una transformación en seis meses para no desaparecer.

Y por supuesto, no hay que perder de vista el análisis sobre lo máximo que puedo hacer con las habilidades y recursos que tengo hoy. Las ideas pueden ser excelentes, pero hay que evaluar tiempo, dinero, energía y capacidades reales.

“La claridad no se compra, no se descarga ni se terceriza. Se construye”

Entonces antes de hablar de tecnología hay que tener claro el contexto, la estrategia y la mirada. Si no sé a dónde quiero navegar, ningún viento me será favorable. Si no le digo a Waze dónde voy, no puede ofrecerme una buena ruta.
Por eso las preguntas clave son: ¿Quién sos?, ¿Quién querés ser?, ¿Cuánto estás dispuesto a transformarte?, ¿Qué tenés hoy para hacerlo?, ¿Qué tiempo tenés?
La claridad, muchas veces, es un motor de crecimiento más poderoso que la tecnología.

¿Qué recomendación ofreces a los Productores Asesores de Seguros sobre cómo definir su estrategia frente a los cambios tecnológicos y competitivos en el mercado?

Lo ideal es volver a lo básico, debido a que el principal problema de los productores de seguros no es la tecnología, es la estrategia. No es una cuestión local, pasa en toda América Latina.
Un ejercicio fundamental para tener una estrategia, es el FODA: Fortalezas (internas), Debilidades (internas), Oportunidades (externas), Amenazas (externas).
Esto hay que hacerlo seguido, no una sola vez en la vida. Las fortalezas cambian, aparecen nuevas debilidades, surgen oportunidades y amenazas nuevas. Ejemplos de amenazas hoy: automatización, bots, venta directa, banca-seguros, guerra de precios. Enojarse con eso no sirve; entenderlo, sí.

“Si no sé a dónde quiero navegar, ningún viento me será favorable”

Un buen jugador hace dos cosas: Para la pelota, levanta la cabeza y mira el campo. Decide rápido y sorprende. Ambas cosas son complementarias.
En este juego, además, vos elegís dónde está el arco. Y no tenés por qué patear a uno solo: podés tener varios objetivos, siempre que sepas a cuál estás apuntando. No se trata de patear por patear, sino de decidir a dónde.

¿Entonces podemos decir que la tecnología viene después?

Exacto, porque la tecnología es el medio: el auto, el avión, el barco, la bicicleta.
Primero definís el destino, después elegís cómo llegar. El error común es hacerlo al revés: “Tengo un CRM con inteligencia artificial, ¿qué hago?”
La respuesta es simple: primero definí qué queres lograr. Después vemos si esa tecnología te sirve o no. Usar tecnología sin sentido es como tener un auto lleno de asistencias que nadie usa porque molestan. Sofisticado es usar bien la tecnología. Atolondrado es usarla sin propósito.

“Sofisticado es usar bien la tecnología. Atolondrado es usarla sin propósito”

Por eso la propuesta es clara: Antes de pensar en tecnología, hay que pensar en estrategia.
Definir prioridades: ventas, rentabilidad, impacto, tiempo. Conocer fortalezas y debilidades. Se debe entender el contexto para recién después, elegir qué herramientas tecnológicas pueden acompañar ese camino.

Fuente https://asegurandodigital.com.ar/

La SSN presenta nuevas herramientas para conocer el mercado

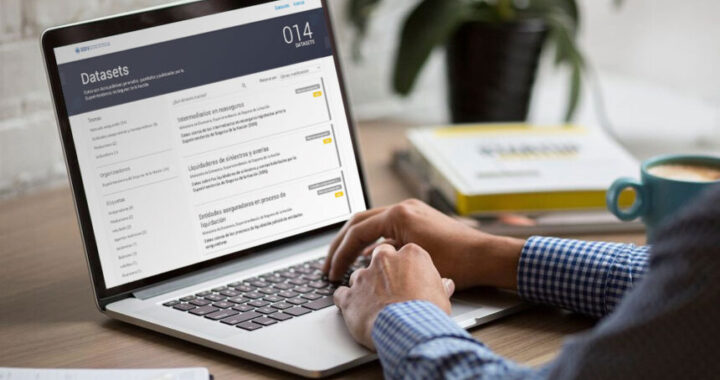
La Superintendencia de Seguros de la Nación amplió su Portal de Datos Abiertos con nuevos datasets sobre inversiones, créditos y resultados de las aseguradoras. La información pública es un activo clave para Productores Asesores de Seguros para evaluar salud financiera, solvencia y comportamiento del mercado.

La transparencia informativa es un insumo estratégico para quienes operan en el mercado asegurador. En ese contexto, el acceso a datos públicos actualizados sobre la performance de las compañías es un recurso que puede marcar diferencias en la gestión y en el asesoramiento profesional. Con la reciente ampliación del Portal de Datos Abiertos de la Superintendencia de Seguros de la Nación, el sector dispone de nueva posibilidad para analizar inversiones, resultados y gestión  de las aseguradoras.

La actualización del portal de datos abiertos de la SSN incorpora conjuntos de datos (datasets) que complementan la información hasta ahora disponible sobre el mercado asegurador argentino. Entre las recientes inclusiones se destacan los registros que detallan las inversiones que realizan las aseguradoras, los créditos que administran, así como los resultados técnicos y financieros de su gestión. Estos nuevos activos se suman al universo de datos que ya incluía balances, indicadores del mercado, listados de PAS y sociedades de PAS, consolidando una plataforma integral de información pública.

Estos datos se organizan por temas y categorías que permiten múltiples niveles de análisis:

    • Mercado asegurador: nómina amplia de conjuntos de datos que cubren distintos aspectos de la actividad de las entidades aseguradoras y reaseguradoras, incluyendo exposición a riesgos de vehículos, intermediarios en reaseguros y liquidadores de siniestros.
    • Entidades aseguradoras y reaseguradoras: datos sobre las compañías activas registradas ante la SSN, ofreciendo un panorama actualizado del universo institucional del seguro.
    • Productores: información de los productores asesores de seguros habilitados y de las sociedades que conforman ese segmento de intermediación.
    • Indicadores: ratios y métricas patrimoniales y de gestión elaboradas a partir de los balances periódicos presentados por las aseguradoras, con frecuencia de actualización trimestral.
    • Balances: estados contables trimestrales que reflejan la situación económico-financiera de las compañías.
      Estos conjuntos se encuentran disponibles en formatos abiertos que pueden consultarse y descargarse para análisis, integración en modelos propios o elaboración de aplicaciones y reportes profesionales.

Para los Productores Asesores de Seguros, disponer de información pública robusta sobre la salud financiera y la solvencia de las aseguradoras no es un lujo, sino una herramienta imprescindible. Conocer las inversiones, los resultados técnicos, la composición de créditos y los indicadores de gestión de las compañías permite orientar mejor las recomendaciones a los tomadores. Este tipo de datos transparentes eleva la calidad del asesoramiento profesional y contribuye a fortalecer la confianza de los clientes en las decisiones que toman respecto de la protección de su patrimonio.

La plataforma no solo cumple con un estándar de transparencia y rendición de cuentas, sino que ofrece un recurso sólido para aquellos profesionales que buscan fundamentar sus estrategias comerciales y de gestión en evidencia empírica del mercado asegurador argentino.

Si bien el acceso a estos datos exige cierto nivel de análisis estadístico y económico, su disponibilidad en formatos abiertos representa un avance significativo para un mercado cada vez más orientado a la toma de decisiones basada en datos. La recomendación para los productores es familiarizarse con estos conjuntos y evaluar su incorporación regular en la planificación anual y en los procesos de evaluación de riesgo y calidad de portafolio de aseguradoras con las cuales trabajan.