Aunque muchos shoppings, hipermercados y grandes comercios exhiben carteles donde advierten que no se responsabilizan por robos o daños, la jurisprudencia argentina ha consolidado un criterio ampliamente favorable a la responsabilidad de los establecimientos. El Dr. Javier Mendíaz analiza los fundamentos legales del deber de custodia, las pruebas relevantes ante un siniestro y los criterios que vienen aplicando los tribunales.
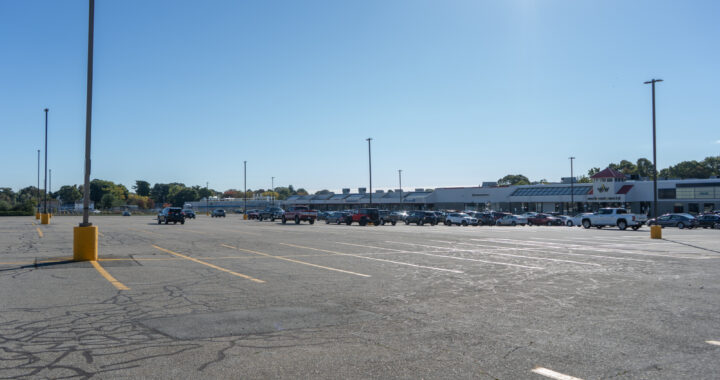
Es una escena conocida: al llegar a la playa de estacionamiento de un shopping o de un hipermercado, un cartel advierte que la empresa «no se responsabiliza por robos, sustracciones o daños» a los vehículos ni a lo que haya dentro. Sin embargo, esa leyenda, pensada para liberar de responsabilidad al comercio, hoy carece de eficacia jurídica. Tras más de tres décadas de evolución jurisprudencial, desde la aparición de los primeros grandes centros comerciales a fines de los ochenta, los tribunales argentinos coinciden en que quien ofrece estacionamiento gratuito para atraer clientes asume un deber de custodia, guarda y restitución, y debe responder objetivamente si el auto o su contenido son sustraídos.
“Quien genera una expectativa en un tercero está obligado a responder a la confianza que le ha sido depositada”
Este análisis recorre los argumentos que sostienen esa responsabilidad: la oferta a personas indeterminadas y la confianza que genera, el deber de seguridad como obligación de resultado y su anclaje en la Constitución Nacional, el Código Civil y Comercial y la Ley de Defensa del Consumidor. También explica por qué resultan irrelevantes la entrega de tickets o la concreción de una compra y cómo se flexibiliza la prueba a favor del consumidor.
Por el Dr. Javier Mendíaz (1)
La problemática en análisis comienza allá por fines de la década del ochenta con la aparición en nuestro país de los primeros grandes centros comerciales, continúa durante los noventa con la consolidación de ese tipo de emprendimientos y subsiste, lamentablemente, hasta nuestros días.
Es frecuente encontrar al ingreso de una playa de estacionamiento de un shopping center, hiper o supermercado, carteles que indican leyendas tales como: “Estacionamiento gratuito. Uso exclusivo para clientes. Esta empresa no se responsabiliza por los robos, sustracciones y/o daños que puedan sufrir los vehículos, ni los objetos guardados en su interior”. No obstante la existencia de estos carteles, podemos afirmar sin hesitación alguna que, a esta altura de la evolución jurisprudencial ocurrida en nuestro país, resulta prácticamente unánime el criterio que responsabiliza civilmente a los shopping centers y otros grandes centros comerciales, por robo y hurto de vehículos y del contenido de los mismos, estacionados en sus playas de estacionamiento, dejando de lado la pretendida exoneración de responsabilidad que pareciera desprenderse de los términos de dicha cartelería.
“Se debe tener en cuenta que hechos de esta índole tienen lugar, generalmente, sin la presencia de testigos, lo que no puede ir en desmedro de la víctima”
En Rosario, ciudad donde resido, la ordenanza municipal 8.680 del año 2010 prohíbe expresamente la exhibición de carteles o tickets con leyendas que eximan de responsabilidad por los daños ocurridos en la guarda de vehículos, y exige que se coloquen carteles con el siguiente texto: “Esta playa de estacionamiento cuenta con un seguro total contra robo, incendio y cualquier daño que pudiese atentar contra la seguridad e integridad en los vehículos que aquí se estacionan”. Cabe aclarar, liminarmente, que en las reclamaciones judiciales que se producen a raíz del tema que tratamos, generalmente la parte actora es una compañía aseguradora, que repitiendo lo abonado a su asegurado, conforme a lo expresamente dispuesto por el art. 80 de la Ley de Seguros, se subroga en sus derechos e inicia acciones a la empresa explotadora del centro comercial.
Mucho se ha discutido sobre el fundamento de la obligación de responder de los shopping centers e hipermercados, en los casos que nos ocupan. La mayoría de la doctrina se inclina por caracterizar al vínculo nacido entre quien estaciona el rodado en la playa del centro comercial y el titular del emprendimiento, como contractual, discurriendo si se trata de un contrato típico o atípico, nominado o innominado. Algunos autores y fallos judiciales recurrieron por vía analógica a las figuras de los contratos de depósito, garage y a la locación de cosas y de servicios.
Otros en cambio hicieron mayor hincapié en los criterios existentes en torno a la formación del consentimiento en este tipo de relaciones comerciales, adentrándose en el análisis y consecuencias jurídicas derivadas de las ofertas hechas a personas indeterminadas, al público en general o a grupos de personas y su aceptación por parte de los usuarios o consumidores. Pero más allá de todas estas posturas podemos decir que los argumentos más utilizados por los jueces para fundamentar la responsabilidad de los centros comerciales, son actualmente y en prieta síntesis los que enuncio a continuación.
“Generalmente y salvo casos de excepción, los centros comerciales, hipermercados o grandes centros comerciales son responsables civilmente por robo, hurto de los rodados y el contenido de los mismos, estacionados en sus playas de estacionamiento”
En virtud de que el ofrecimiento de estacionar gratuitamente en las playas aledañas al emprendimiento comercial no es altruista ni desinteresado sino que se efectúa con la intención de obtener ventajas económicas frente a otros establecimientos, aún cuando de hecho no se concretase la compraventa de mercaderías, nace para el oferente una obligación de guarda, custodia y restitución de los rodados allí estacionados. La jurisprudencia ha expresado al respecto que: “…La oferta indeterminada, pero determinable, es aceptada por quien estaciona su coche y éste, tiene derecho a una legítima expectativa creada de que será cuidado…”. Se debe asignar fuerza jurídica vinculante a lo que resulta de determinada situación creada, y se atribuye esa responsabilidad derivada de la confianza. Quien genera una expectativa en un tercero está obligado a responder a la confianza que le ha sido depositada. Dicha regla de interpretación sirve para pautar el contenido del contrato o la conducta a la que está compelido el deudor para el cumplimiento de las obligaciones creadas por el contrato: “La regla de la buena fe es determinante para suplir, integrar, y corregir el contenido del negocio, en función calificadora e integradora…” (“Avallone, Martin David c/ Dia Argentina S.A. s/ demanda de derecho de consumo”. C.A.CIV. y COM. de Santa Fe (Sala I), 28/04/2022. Este deber de custodia, guarda y restitución tiene sustento en los artículos 1356 y 1375 del Código Civil y Comercial de la Nación y por tanto, el centro comercial para eximirse del mismo, debe demostrar el quiebre del nexo causal, la fuerza mayor, el hecho de un tercero por quien no se debe responder o el hecho del acreedor. Agrega Boretto al respecto que “….En tales condiciones, resulta irrelevante la falta de control en la entrada y la salida de vehículos, la inexistencia de barreras y de otros recaudos, tales por caso, tomar nota del número de la patente, entregar ticket, comprobantes del horario de ingreso y egreso, pues predica la ausencia de un adecuado control y una notoria negligencia en el cumplimiento de las obligaciones que le competen, resultando operativa la regla que dispone que nadie puede alegar su propia torpeza … El hecho de que, para prever el robo de los vehículos depositados en la playa de estacionamiento, el supermercado demandado haya contratado un seguro, implica de su parte un inequívoco reconocimiento del deber de prestar custodia, con la consiguiente responsabilidad en caso de daños o sustracciones de los rodados de los usuarios». (Boretto Mauricio, «Responsabilidad empresaria: shopping centers y supermercados. Estacionamiento gratuito. Cláusulas exonerativas de la responsabilidad: ineficacia» publicado en: LLGran Cuyo 2001, 385).
“Resultan irrelevantes a los fines de intentar exonerarse de responsabilidad, la expedición o no de tickets de acceso a las playas, así como la efectiva materialización de la compra en el centro comercial”
Existe en los casos que nos ocupan, un deber de seguridad objetivo de los hipercentros comerciales en la custodia y guarda de los vehículos estacionados en sus playas de estacionamiento. Este deber importa una obligación de resultado, por cuanto no se satisface con la simple diligencia en el cuidado, sino que lo requerido es el resultado mismo, es decir, que quien concurre al establecimiento pueda salir de éste indemne en su persona y en sus cosas. Este deber emerge de los arts. 42 de la Constitución Nacional, 5 y 6 de la ley 24.240, y del art. 9 del CCyC que consagra el principio de buena fe. Tal deber impone -en nuestro caso al centro comercial- a no exponer a quien deja su rodado en su playa de estacionamiento, a un estado de riesgo, o a sufrir daños en sus bienes, persona o integridad, debiendo responder objetivamente en caso de incumplimiento por los daños ocasionados. Se trata en palabras de Lorenzetti “… de una relación de consumo (art.1092 del CC y Comercial) causada en un servicio del cual se hace consumo final (arts. 1º y 2º, ley 24.240) y arts. 1092 y 1093, CCy C) y que tiene un componente de custodia al cual se aplican las reglas del depósito (art. 1375 del CCy C.)”.
“En materia probatoria, si bien no rige la inversión de la carga de la prueba, dado lo dificultoso que resulta en estos casos la demostración de los hechos controvertidos, los tribunales utilizan criterios de mayor flexibilización en favor de los consumidores”
Se debe tener en cuenta que hechos de esta índole tienen lugar, generalmente, sin la presencia de testigos, lo que no puede ir en desmedro de la víctima. Conforme lo disponen la mayoría de los códigos procesales, sin bien la carga de la prueba corresponde a la parte que afirma la existencia de un hecho controvertido, en estos casos resulta de aplicación el artículo 53 de la Ley 24.240, que si bien no consagra la inversión de la carga de la prueba ni que el consumidor esté exento de actividad probatoria alguna, impone al proveedor del servicio -en nuestro caso el shopping center- una carga de colaboración en la dilucidación de la verdad objetiva, que importa el deber de aportar elementos de prueba que tenga en su poder. También resulta aplicable, la teoría de las cargas probatorias dinámicas, que impone al proveedor -cuando está en mejores condiciones de producir pruebas- una carga probatoria más agravada que a su contraparte. Resultan de importancia para la prueba del hecho, la denuncia policial, la requisitoria al centro comercial de las cámaras de videovigilancia, si las tuviera, los tickets de ingreso a la playa, los comprobantes de compra, el pago de la indemnización por parte de la aseguradora, fotografías de vestigios de forzamiento de aquellos elementos o soportes que sujetaran la cosa robada, entre otros.
Finalmente y a modo de conclusión diré que:
a) Generalmente y salvo casos de excepción, los centros comerciales, hipermercados o grandes centros comerciales son responsables civilmente por robo, hurto de los rodados y el contenido de los mismos, estacionados en sus playas de estacionamiento.
b) La existencia de cartelería con leyendas que pretenden exonerar de responsabilidad a los centros comerciales, carecen de eficacia jurídica.
c) Resultan irrelevantes a los fines de intentar exonerarse de responsabilidad, la expedición o no de tickets de acceso a las playas, así como la efectiva materialización de la compra en el centro comercial.
d) La normativa aplicable para fundamentar la responsabilidad de los centros comerciales emerge del art. 42 de la Constitución Nacional, arts. 9, 1092, 1093, 1356 y 1375, entre otros, del Código Civil y Comercial de la Nación, y de las disposiciones de los arts. 1, 2, 5 y 6, entre otros de la Ley de Defensa del Consumidor 24.240.
e) En materia probatoria, si bien no rige la inversión de la carga de la prueba, dado lo dificultoso que resulta en estos casos la demostración de los hechos controvertidos, los tribunales utilizan criterios de mayor flexibilización en favor de los consumidores, resultando de aplicación, especialmente, el art. 53 de la Ley 24.240 y la teoría de las cargas probatoria dinámicas.